「バーチャルカード現金化」を調べている方は、クレジットカードを使わずに、スマホのカードで今日のお金を用意できないかと考えているのかもしれません。
バーチャルカードは、アプリで発行したカード番号でネット決済ができるカードです。
Kyash、ultra pay カード、ワンバンク、バンドルカード、ファミペイなどには、あとで支払う形でチャージや決済ができる機能があります。
この後払い分で商品を買い、業者や買取店に売る流れが、いわゆるバーチャルカード現金化です。
ただ、後払いの手数料と業者の手数料が二重にかかり、手元に入る額より翌月に払う額のほうが大きくなります。
さらに、各社の規約では換金目的の利用が禁止されていて、利用停止や後払い分の一括請求につながるおそれがあります。
この記事では、各社の公式サイトで確認した上限額・手数料・出金の可否を並べたうえで、規約の条文、支払えなくなったときの影響、現金化以外の選択肢まで順にまとめました。
【最新2026年版】
後払い現金化業者人気おすすめ8選!
 エニタイム
【24時間365日いつでも振込可能な安心感】
- 最大換金率98.8%
- 最短3分のスピード振込
- 24時間年中無休で営業
- キャンセル料0円
 ナンバーワンキャッシュ
【携帯キャリア決済対応のスピード振込店】
- 初回買取率88%の高水準
- 最短10分のスピード振込
- 5,000円から20万円まで対応
- 来店・電話確認なしで完結
 キャリソック
【最短10分入金のキャリア決済現金化】
- 初回買取率90%
- 最短10分スピード振込
- 2回目以降も80%買取率
- スマホだけで簡単手続き
 カイトリング
【後払いアプリも現金化できるWEB完結サービス】
- 初回買取率88%の高水準
- 最短10分のスピード振込
- 最大20万円まで対応
- 来店・電話確認不要
 キャリアマネー
【キャリア決済に特化した高還元サービス】
- 初回換金率90%の高還元
- 最短10分の即日振込
- 全キャリア決済対応
- 審査なし・WEB完結
 キャリアペイ
初回買取率90%・2回目以降も80%
- 初回一律90%の高還元
- 最短5分のスピード入金
- 5,000円から利用可能
- 振込手数料完全無料
 買取アリアちゃん
【LINEで完結!業界最高峰の買取率が自慢】
- 初回買取率最大98%
- 最短即日のスピード振込
- LINEで簡単手続き
- 各種後払いアプリ対応
 即日アリアちゃん
【大手法人運営で安心の即日現金化サービス】
- 初回還元率90%
- 最短10分のスピード振込
- 2回目以降も87%保証
- 大手法人運営で安心
-
エニタイム
 詳細をコチラ80%以上保証振込時間最短3分営業時間24H 年中無休
-
ナンバーワンキャッシュ
詳細をコチラ初回88% / 2回目87%振込時間最短10分営業時間9:00~22:00
-
カイトリング
詳細をコチラ初回88% / 2回目85%振込時間最短10分営業時間9:00~20:00
-
キャリソック
詳細をコチラ初回90% / 2回目80%振込時間最短20分営業時間24H 年中無休
-
キャリアマネー
詳細をコチラ初回90% / 2回目80%振込時間最短10分営業時間9:00~22:00
-
キャリアペイ
詳細をコチラ初回90% / 2回目80%振込時間最短5分営業時間9:00~22:00
-
買取アリアちゃん
詳細をコチラ最大98%振込時間最短即日営業時間10:00~20:00
-
即日アリアちゃん
詳細をコチラ初回90% / 2回目87%振込時間最短10分営業時間9:00~20:00
バーチャルカード現金化の仕組みと二重の手数料
 島村希恵
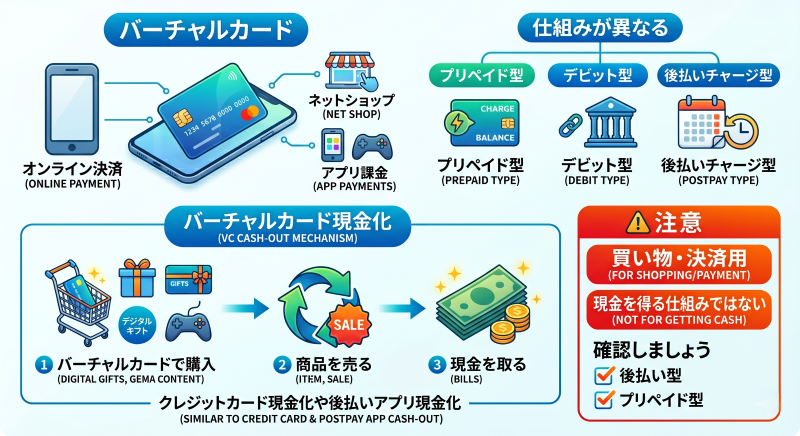
流れはシンプルで、後払いでカードに残高を入れ、その残高で商品やギフト券を買い、それを売って現金を受け取ります。
業者を使う場合は、業者が指定した商品を買い、その買取代金が口座に振り込まれる形がよく見られます。
バーチャルカードとは、実物のカードがないカードのこと
バーチャルカードは、プラスチックのカードを持たず、カード番号・有効期限・セキュリティコードをアプリで確認して使うカードです。
ネットショップやアプリ内の支払いに使えるほか、サービスによっては実物カードやスマホのタッチ決済にも対応しています。
「バーチャルカード」という名前の特定のサービスがあるわけではなく、バンドルカード、Kyash、ultra pay カード、ワンバンク(旧B/43)、ファミペイのバーチャルカードなどをまとめた呼び方です。
そのため、検索で「バーチャルカード 現金化」と調べても、サービスごとに仕様が違うことが読み取りにくくなっています。
現金化をするかどうかを考える前に、使っているカードの「後払い機能の条件」と「残高を出金できるか」を確かめることが先です。
お金がかかる場所は2か所ある
1つ目は、後払いチャージそのものの手数料です。
Kyashのイマすぐ入金なら10,000円で500円、バンドルカードのポチっとチャージなら10,000円までで510円、ultra pay カードのミライバライなら10,000円で650円がかかります。
2つ目は、業者の手数料や買取の差額です。
こちらは業者ごとに違い、振込手数料や消費税分を別に引かれることもあります。
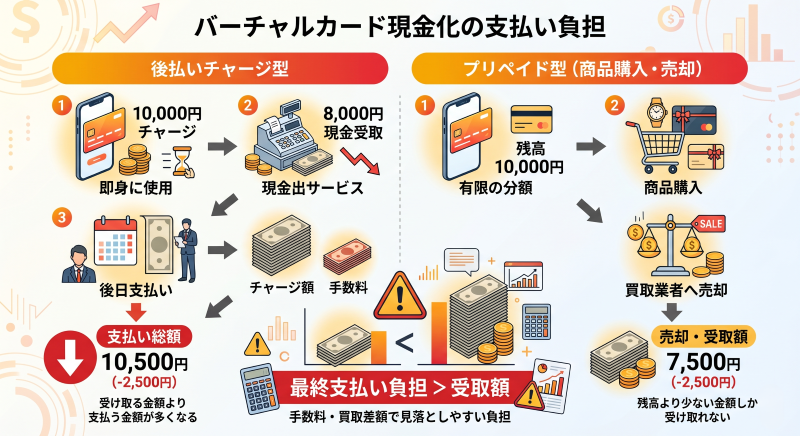
翌月に払うのは「チャージ額+後払い手数料」で、受け取った額ではありません。
10,000円を後払いチャージした場合の支払い額
後払いの手数料だけで、翌月の支払い額はどれだけ増えるのでしょうか。
10,000円をチャージした場合を、公式サイトの手数料で計算すると次のようになります。
| サービス | 手数料 | 翌月に払う額 |
|---|---|---|
| Kyash(イマすぐ入金) | 500円 | 10,500円 |
| バンドルカード(ポチっとチャージ) | 510円 | 10,510円 |
| ultra pay カード(ミライバライ) | 650円 | 10,650円 |
| ファミペイ翌月払い(口座引落) | 0円 | 10,000円 |
ファミペイ翌月払いの口座引落は手数料がかかりません。
ただし、ほかの3つと違って「チャージして使う」仕組みではなく、買い物の代金を翌月にまとめて払う形です。
ここに業者の手数料や買取の差額が加わります。
たとえば買取率が80%だったと仮定すると、10,000円分の商品を売って手元に入るのは8,000円です。
この場合、Kyashなら翌月に10,500円を払うので、手元に残る額との差は2,500円になります。
この80%は計算のための仮の数字で、実際の率は業者や商品で変わります。
どの条件でも「手元に入る額より、翌月に払う額が大きい」という構造は変わりません。
規約違反になる点は業者を使っても変わらない
後払いやプリペイドのサービスは、買い物に使うことを前提にしています。
換金を目的にした利用は各社の規約で禁止されていて、見つかればアカウントの停止や、後払い機能が使えなくなるおそれがあります。
法律上の扱いについて、金融庁は後払い(ツケ払い)現金化の注意喚起を出しています。
形の上では商品の売買でも、経済的な実態が貸付で、業として行われていれば貸金業にあたるおそれがあると説明されています。
この記事では、個別の取引が合法か違法かは断定しません。
ただし、規約違反になることははっきりしています。
後払いチャージの上限と手数料の比較
「バーチャルカード」とひとまとめに言っても、後払いでチャージできる金額や手数料はサービスごとにかなり違います。
Kyashとファミペイは2026年10月21日に、バンドルカードの手数料とultra pay カード・ワンバンクは2026年9月に、各社の公式サイトで確認した条件を表にまとめました。
| サービス | 後払いの名前 | 1回に申し込める額 | 手数料 | 支払期限 | 後払い残高の出金 |
|---|---|---|---|---|---|
| Kyash | イマすぐ入金 | 3,000円〜50,000円(1,000円単位) | 500円〜1,800円(5段階の固定額) | 入金月の翌月末 | できない |
| バンドルカード | ポチっとチャージ | 3,000円から上限額まで | 510円〜1,830円(5段階の固定額) | 翌月末 | できない(残高は払戻しも不可) |
| ultra pay カード | 後払い(ミライバライ) | 2,000円〜30,000円 | 550円〜1,500円(チャージのたび) | 利用日の翌月末日 | 原則できない |
| ワンバンク(旧B/43) | あとばらいチャージ | 3,000円から | 申込金額に応じてかかる | 翌月末日(コンビニ払い) | できない(セブン銀行ATM) |
| ファミペイ | ファミペイ翌月払い | 利用上限額の範囲内 | 口座引落は無料、店頭払いは1回330円 | 翌月27日の口座引落など | チャージ型ではない |
どのサービスも、表の額はあくまで上限で、実際に使える額は審査や利用状況で決まります。
ペイディのあと払いは、チャージ型ではなく、買い物の代金を翌月にまとめて払う仕組みです。
ペイディについては、現金化の扱いと規約を別の記事で詳しくまとめています。
ultra pay カードで2,000円を2回に分けてチャージすると手数料も2回分かかり、支払いは5,100円になると公式に例が出ています。
少額を何回にも分けるほど、手数料の割合は重くなります。
少額ほど手数料の割合が重くなる
手数料は金額帯ごとの固定額なので、少額のチャージほど割合が大きくなります。
3,000円をチャージした場合、Kyashは500円で約17%、バンドルカードは510円で17%、ultra pay カードの2,000円なら550円で27.5%にあたります。
一方、30,000円をチャージすると、ultra pay カードは1,500円で5%、Kyashは1,150円で約3.8%、バンドルカードは1,170円で3.9%です。
手数料の割合だけを見れば大きな額のほうが軽く見えますが、翌月に払う額も大きくなるので、返せるかどうかのほうが大切です。
支払いが遅れたときの遅延損害金と利用制限
Kyashのイマすぐ入金は、支払い期限を過ぎると、入金額に年14.6%をかけた遅延損害金がかかります。
10,000円を入金して30日遅れた場合は、10,000円×14.6%÷365日×30日で、およそ120円です。
あわせて、Kyashの一部サービスが一時的に使えなくなります。
ultra pay カードのミライバライも、公式では年14.6%の遅延損害金と、サービスの一時的な制限が案内されています。
ファミペイのスキップ払いは、使うと年18.0%(実質年率)の手数料がかかります。
30,000円を約90日スキップすると、手数料はおよそ1,330円です。
残高を公式に出金できるかもサービスで分かれる
Kyashは、本人確認済みで出金できる種類の残高なら、銀行口座やATMへ出金できます。
Kyashでは、出金のたびに手数料が220円かかります。上限は、1回あたりも24時間以内の合計も、どちらも100万円です。
イマすぐ入金でチャージした分だけは、あとから支払いを済ませても、出金の対象になりません。
使えるのはVisa加盟店での支払いが中心で、支払い後に送金だけ使えると公式ヘルプに書かれています。
バンドルカードの残高は、サービスが全面的に終了する場合を除き、払戻しを受けられないと規約に書かれています。
ultra pay カードも、チャージした残高は原則として出金や返金ができない仕組みです。
ワンバンクも、あとばらいチャージで入れた残高はセブン銀行ATMで出金できません。
出金できる残高があるなら、業者を通すより公式の出金を使うほうがずっと安く済みます。
Kyashの残高の種類と出金条件は、こちらの記事で詳しくまとめています。
ギフト券は買えない・売れないことがある
Amazonギフトカードなどの金券類は、販売店側がプリペイドカードでの購入を制限していることがあります。
買えたとしても、電子コードは買取店ごとに条件が違い、確認に時間がかかったり、買取額が大きく下がったりします。
後払いでチャージした後に買えないとわかっても、チャージ分の支払いはそのまま残ります。
各社の規約で現金化はどう書かれているか
換金目的の利用は、どのサービスでも規約に書かれています。
条文を確認できたものを、次の表にまとめました。
| サービス | 規約の該当箇所 | 違反したときに書かれている措置 |
|---|---|---|
| バンドルカード | 利用規約 第20条の「換金目的、マネーローンダリング目的での利用等」、第21条(必要措置) | 通知や催告なしに、利用の一時停止・中止、資格の停止や取消し |
| Kyash(イマすぐ入金) | ミライバライ規約 第16条(1)の「現金化を目的とした取引」 | サービスの利用お断り。その後の弊社サービスの利用も断られることがある |
| ペイディ | 利用規約 第10条(7)の「換金を目的とした商品購入等」 | 利用お断り、期限の利益の喪失、未払債務の即時支払い |
| メルペイ | 利用規約 第18条の禁止事項 | 事前通知なしの利用停止、期限の利益の喪失(第20条) |
ファミペイ、ultra pay カード、ワンバンクは、この記事の作成時に規約の条文まで確認できていません。
現金化の扱いは、各社の規約と公式ヘルプで確認してください。
期限の利益の喪失とは、分割や翌月払いの権利がなくなること
期限の利益とは、「支払いを先に延ばしてもらえる権利」のことです。
規約違反が見つかると、この権利がなくなり、翌月払いのはずだった金額を今すぐ全額払うよう求められることがあります。
ペイディの公式ヘルプには、現金化を検知した場合は「サービスの全てまたは一部の利用を停止のうえ、ご請求を一括に変更」する場合があると書かれています。
現金化で手元に入った額が少ないまま、残りの請求だけが一括で届く形になります。
日本クレジット協会が案内している「現金化」の考え方
日本クレジット協会は、クレジットカードのショッピング枠の現金化について、ショッピング枠を換金目的で使うこと、と説明しています。
カード会社は現金化を認めておらず、協会は「絶対に行わないでください」と呼びかけています。
違反すると、残金の一括請求、カードの利用停止、強制退会といったペナルティがあるとも案内されています。
これはクレジットカードについての案内ですが、後払いやプリペイド型のバーチャルカードも、買い物以外の目的で使えば規約に反する点は同じです。
また、協会は現金化業者を認可することは一切ないとして、認可を装う業者への注意も呼びかけています。
業者を比べるときに聞いておきたいこと
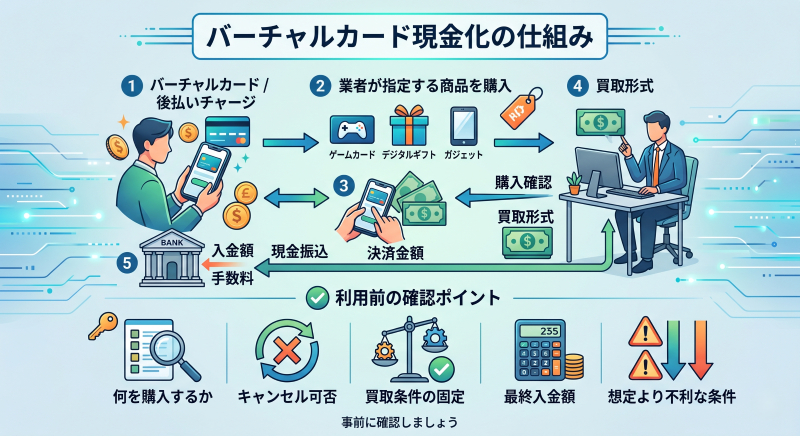
業者の多くは「最短〇分」「換金率最大〇%」と表示していますが、どちらも条件がそろったときの数字です。
申し込む前に、次の点を具体的な金額や時間で聞いておくと、比べやすくなります。
- どのバーチャルカードに対応しているか(でじなカードのみ可など)
- 30,000円決済したら、振り込まれるのはいくらか
- 手数料・振込手数料・消費税の内訳
- 何時までの申込なら当日の振込になるか
- 会社名・所在地・固定電話・古物商許可番号がサイトにあるか
このうち答えがあいまいな項目がある業者は、候補から外して構いません。
比べる際は、たとえば後払い決済に対応した業者の公式サイトで対応カードと会社情報を見てから、ほかの業者と並べてみてください。
後払いは「換金率」より最終的な手取りで比べる
換金率が90%と書かれていても、振込手数料や消費税が別に引かれることがあります。
比べるときは「30,000円分の決済で、口座に入る額はいくらか」を聞き、翌月に払う額(チャージ額+後払い手数料)との差を計算してみてください。
たとえばultra pay カードで30,000円をチャージすると、翌月に払うのは31,500円です。
仮に振り込まれる額が24,000円なら、差額は7,500円になります。
この24,000円も計算用の仮の数字ですが、差額が後払いの手数料だけでは済まないことがわかります。
アプリのパスワードや認証コードは誰にも教えない
ログイン情報やSMSの認証コードを求めてくる相手とは、その時点で取引をやめましょう。
アカウントを乗っ取られると、後払い枠を勝手に使われ、請求だけが自分に残るおそれがあります。
SNSのDMや掲示板で持ちかけられる個人取引も、入金されないまま連絡が途絶えるトラブルが起きやすいです。
ペイディの公式ヘルプも、SNSなどの勧誘では「実際に手にできる金額が非常に少ない」ことや、提供した情報が詐欺や犯罪に悪用されるおそれがあると注意しています。
業者の会社情報でどこを見ればよいかは、優良店の見分け方をまとめたこちらの記事で確認できます。
バーチャルカード現金化で起きやすいトラブルと相談先
現金化で起きやすいことと、先にできる対策、起きてしまったときの連絡先を表にまとめました。
| 起きやすいこと | 申し込む前にできること | 起きてしまったら |
|---|---|---|
| 表示より振込額がかなり少ない | 「3万円なら振込はいくら」と金額で聞き、スクショを取っておく | 差額の理由を業者に書面で求め、話が進まなければ188に電話する |
| 決済したのに振り込まれない | 後払いでチャージする前に、業者の所在地と許可番号を検索しておく | チャットや振込画面を残したまま、#9110(警察の相談窓口)へ |
| アカウントの利用停止 | 換金目的の利用は規約で禁止されていると理解しておく | 運営会社の案内に従い、後払い分は期限内に払う |
| 渡した個人情報やカード情報が悪用される | カード番号・認証コードを人に伝えない | カードの利用停止を運営会社に連絡し、警察の#9110や188へ相談する |
| 翌月の支払いが払えない | 支払日と金額を先にカレンダーに入れる | 早めに運営会社へ連絡し、返済が重なるなら多重債務の相談窓口へ |
後払い現金化には、個人情報の悪用、ネット上でさらされること、多重債務という3つの危険があると、金融庁は注意しています。
また、規約違反になることは、各社の規約ではっきり書かれています。
相談先は次のとおりです。
- 消費者ホットライン:188
- 警察の相談窓口:#9110
- 金融庁 金融サービス利用者相談室:0570-016811(平日10時〜17時)
- 日本貸金業協会 貸金業相談・紛争解決センター:0570-051051(9時〜17時、土日祝は休み)
後払いやカードの返済がいくつも残っているなら、日本クレジットカウンセリング協会に電話すると、返し方の組み立てから一緒に考えてもらえます。
島村希恵支払えなくなったときに起きること
現金化の結果、翌月に払えなくなることが、いちばん大きなリスクです。
ここでは、公式に確認できた範囲で、その後の流れを整理します。
信用情報に支払いの記録が残ることがある
ペイディは、個人情報の同意条項で、契約情報を指定信用情報機関のCIC(株式会社シー・アイ・シー)に提供すると定めています。
延滞の事実を含む契約情報は、契約期間中と、終了後5年間は登録されると書かれています。
信用情報に延滞の記録があると、クレジットカードやローンの審査に影響することがあります。
Kyash、バンドルカードなどほかのサービスで、どの情報がどの機関に登録されるかは、各社の規約で確認してください。
債務整理や自己破産のときに問題になることがある
借金が返せなくなって自己破産を考えるとき、免責(借金の支払い義務をなくすこと)が認められない事由が、破産法252条1項に書かれています。
その2号には、破産手続きの開始を遅らせる目的で、信用取引により商品を買い入れて、著しく不利益な条件で処分したことが挙げられています。
後払いで買った商品を安く売る取引が、これにあたる可能性があるという意味です。
ただし、252条2項では、この事由に当てはまっても、裁判所が一切の事情を考えて免責を許可するのが相当と認めれば、免責を許可できるとされています。
現金化が必ず問題になるわけではありませんが、返済に困って現金化を重ねた場合は、弁護士や法テラスに早めに相談してください。
後払いチャージを使う前に試したい現金の用意
後払いチャージを使う前に、手数料のかからない方法が残っていないか見ておきましょう。
請求元に支払い日をずらせないか聞く
携帯料金や公共料金は、連絡すれば支払い期限を延ばしてもらえる場合があります。
黙って遅れるより、先に電話したほうが話はまとまりやすいです。
新しく買わずに手元の物を売る
使っていないゲーム機やブランド品を売れば、後払いの手数料も翌月の請求も発生しません。
メルカリの場合、販売手数料は販売価格の10%で、振込手数料は一律200円です。
売値が10,000円なら、手数料1,000円と振込手数料200円を引いた8,800円が、口座に振り込まれます。
後払いで商品を買って安く売る場合と比べると、手元の物を直接売るほうが、受け取る額と払う額の差が小さくなります。
後払い手数料と借入の利息を並べて比べる
Kyashのイマすぐ入金で3,000円を用意すると手数料は500円で、1か月あまりで約17%を払う計算になります。
金利が決まっている借入と比べてみると、どちらが軽いかが見えてきます。
ただし、借入は返済計画が立てられる範囲にとどめてください。
無理のない返済の考え方は、日本クレジットカウンセリング協会や、各地の消費生活センターでも相談できます。
生活が苦しいときの公的な貸付や相談窓口
収入が減って生活費が足りないときは、市区町村の社会福祉協議会に、生活福祉資金の貸付を相談する方法があります。
実施主体は都道府県の社会福祉協議会で、相談窓口は市区町村の社会福祉協議会です。
対象は低所得世帯、障害者世帯、高齢者世帯などで、貸付の決定では返済できるかどうかも考慮されます。
貸付額は10万円以内、無利子、保証人は不要です。緊急小口資金は、生活の維持が急に一時的に困難になった世帯のための少額の貸付です。
利用できるかどうかは審査で決まるので、まず窓口に聞いてみてください。
バンドルカードの残高は現金に戻さず使い切る
バンドルカードをすでに使っていて、残高が余っている場合は、無理に現金に戻すより使い切るほうが目減りしません。
バンドルカードの公式ブログでは、Amazonギフト券(チャージタイプ)を1円単位で買う方法や、PayPayの支払い方法にバンドルカードを登録して使う方法が案内されています。
バンドルカードの後払い「ポチっとチャージ」の条件は、こちらの記事で確認できます。
バーチャルカード現金化のよくある質問
Q1. バーチャルカードの残高はそのまま現金にできますか?
Kyashの出金できる残高なら、銀行口座やATMへ1回220円で出金できます。
後払いで入れた残高やultra pay カードの残高は、公式には出金できません。
Q2. どのバーチャルカードが手数料は安いですか?
10,000円を後払いする場合、Kyashのイマすぐ入金は500円、バンドルカードは510円、ultra pay カードのミライバライは650円です。
ただ、どれも業者の手数料が別にかかります。
Q3. 業者を使えば規約違反になりませんか?
なります。換金目的の利用は各社の規約で禁止されていて、業者を通しても変わりません。
Q4. ウルトラペイの後払いは何円まで使えますか?
公式では1回2,000円〜30,000円で、上限は審査で決まります。
Q5. 支払いが間に合わないときはどうすればいいですか?
期限前に運営会社へ連絡してください。
ほかの返済も重なっているなら、消費者ホットライン188や多重債務の相談窓口に相談できます。
Q6. バンドルカードのポチっとチャージで換金すると、どうなりますか?
バンドルカードの利用規約では、換金目的の利用を理由に、通知や催告なしで利用の一時停止・中止や、資格の停止・取消しができると定められています。
止められても、ポチっとチャージの支払いは翌月末までに必要です。
Q7. ファミペイ翌月払いは、バーチャルカードに入りますか?
ファミペイにはバーチャルカードもありますが、ここで挙げた「後払いでチャージする」仕組みとは違い、買い物の代金を翌月にまとめて払う形です。
口座引落なら手数料は無料で、店頭払いは1回330円です。
スキップ払いや分割払いを使うと、年18.0%(実質年率)の手数料がかかります。
Q8. 18歳未満でも後払いチャージは使えますか?
Kyashのイマすぐ入金は、18歳未満の方は利用できません。
ファミペイ翌月払いも18歳以上が対象です。
そのほかのサービスも、年齢確認や審査があります。
Q9. 現金化の誘いがSNSで届いたときはどうすればいいですか?
返信せず、リンクも開かないでください。
カード番号や認証コードを送ってしまった場合は、運営会社に連絡してカードを止め、警察の相談窓口(#9110)や188に相談します。
バーチャルカード現金化は後払いの手数料まで足して判断する
バーチャルカード現金化は、後払いの手数料と業者の手数料が重なり、受け取る額より払う額が大きくなります。
Kyashのように公式に出金できる残高があるなら、まずそちらを使うのが一番安い方法です。
業者を使う場合も、振込額を金額で確認し、規約違反で利用停止になるおそれがあることは覚えておきましょう。
返済が苦しいときは、現金化の前に188や多重債務の窓口に相談してみてください。