「Kyash キャッシュ現金化」で調べている方は、Kyashに入っている残高を、なんとか現金として手元に置けないかと考えているのかもしれません。
先にお伝えすると、Kyashには公式の出金機能があります。
本人確認を済ませていて、出金できる種類の残高であれば、登録した銀行口座などへ1回220円で出金できます。
つまり、まずは「自分の残高が公式に出金できるものか」を確かめることが先です。
一方で、後払いの「イマすぐ入金」やクレジットカードからのチャージで入れた残高は、公式には出金できません。
この残高で商品を買って売る方法は、手数料が重なるうえ、Kyashの規約に反する使い方になります。
この記事では、Kyash公式サイトとヘルプで確認した条件をもとに、出金できる残高・できない残高の見分け方と、イマすぐ入金の支払い、業者を使う前に知っておきたいことをまとめました。
【最新2026年版】
後払い現金化業者おすすめ8選!
 ナンバーワンキャッシュ
【携帯キャリア決済対応のスピード振込店】
- 初回買取率88%の高水準
- 最短10分のスピード振込
- 5,000円から20万円まで対応
- 来店・電話確認なしで完結
 カイトリング
【後払いアプリも現金化できるWEB完結サービス】
- 初回買取率88%の高水準
- 最短10分のスピード振込
- 最大20万円まで対応
- 来店・電話確認不要
 買取アリアちゃん
【LINEで完結!業界最高峰の買取率が自慢】
- 初回買取率最大98%
- 最短即日のスピード振込
- LINEで簡単手続き
- 各種後払いアプリ対応
-
ナンバーワンキャッシュ
 詳細をコチラ初回88% / 2回目87%振込時間最短10分営業時間9:00~22:00
-
カイトリング
詳細をコチラ初回88% / 2回目85%振込時間最短10分営業時間9:00~20:00
-
バンクレジット
詳細をコチラ初回93% / 2回目83%振込時間最短3分営業時間9:00~22:00
公式に出金できるKyash残高と出金できない残高
 島村希恵
Kyashの残高には、出金できる「Kyashマネー」と、支払いや送金にしか使えない「Kyashバリュー」の2種類があります。
どちらになるかは、入金の方法と本人確認の状況で決まります。
| 入金のしかた | 残高の種類 | 公式に出金できるか |
|---|---|---|
| 銀行口座からの入金(本人確認済み) | Kyashマネー | できる(1回220円) |
| イマすぐ入金(後払い) | 支払い専用 | できない |
| クレジット・デビットカードからのチャージ | Kyashバリュー | できない |
| コンビニ・ATM・ペイジーからの入金 | アプリの残高内訳で確認 | Kyashバリューになった分はできない |
出金できるのは、本人確認を済ませたマネーアカウントのKyashマネーだけです。
出金の上限は、1回あたりも24時間あたりも100万円までとされています。
銀行口座への出金は、受付の時間帯や振込先の銀行によって、反映が翌営業日になることがあります。
急ぎで使う予定がある場合は、前もってアプリで出金の申請画面を開き、いつ着金する見込みか確かめておくと安心です。
Kyashマネーがあるなら、220円の手数料だけで現金にできるので、業者を使う理由はほとんどありません。
残高の内訳をアプリで確認する手順
Kyashのアプリで残高を開くと、Kyashマネーと、そのほかの残高が分かれて表示されます。
出金の画面では、出金できる金額がマネー残高の範囲で表示されます。
表示された金額が自分の想像より少ないときは、クレジットカードやイマすぐ入金で入れた分がバリュー側に入っている可能性があります。
本人確認が済んでいない場合は、マネーの扱いにならず、出金そのものができません。
本人確認の状況も、出金を申し込む前に確認しておきましょう。
出金できる残高とできない残高の違い
出金できない残高があるのは、その残高が「預けたお金」ではなく、決済に使うために入れたものとして扱われているためだと考えられます。
カードのチャージ分は、そもそも後でカード会社に請求が来るお金です。
それを現金で引き出せてしまうと、カード会社の枠を現金に変える形になるため、出金できない仕組みになっているのでしょう。
イマすぐ入金も同じで、あと払いで入れた分を現金で引き出す設計にはなっていません。
出金できない残高は「使い道」で考える
Kyashバリューやイマすぐ入金の残高は、Visa加盟店での支払いには使えます。
食費や日用品、ネットでの買い物に回せば、その分だけ財布の現金を残せます。
現金に戻すより、ふだんの支払いに回すほうが1円も目減りしません。
たとえば、毎月かかる携帯料金やサブスクの支払いをKyashのカードに切り替え、その分の現金を手元に残す考え方があります。
支払い先がVisa加盟店として使えるかどうかは、事前に確認してください。
ほかの電子マネーでも、出金できる残高と出せない残高の線引きは似ています。
電子マネー残高ごとの違いは、こちらの記事で比べられます。
イマすぐ入金の手数料と翌月の支払い
イマすぐ入金は、1回3,000円〜50,000円を1,000円単位で申し込める後払いの入金方法です。
提供元は、公式ヘルプによるとAGペイメントサービス(旧AGミライバライ)で、18歳未満は利用できません。
アプリに表示される申込可能額は目安で、審査によっては入金できないこともあります。
手数料は申し込む金額ごとの固定額で、2026年10月21日に確認した公式ヘルプでは次のとおりです。
| 申込金額 | 手数料 | 翌月末までに払う額の例 |
|---|---|---|
| 3,000〜10,000円 | 500円 | 10,000円なら10,500円 |
| 11,000〜20,000円 | 800円 | 20,000円なら20,800円 |
| 21,000〜30,000円 | 1,150円 | 30,000円なら31,150円 |
| 31,000〜40,000円 | 1,500円 | 40,000円なら41,500円 |
| 41,000〜50,000円 | 1,800円 | 50,000円なら51,800円 |
3,000円だけ申し込んでも手数料は500円なので、少額ほど割高になります。
手数料を入金額で割ると、3,000円なら約16.7%、10,000円なら5%、50,000円なら3.6%です。
同じ手数料の区分なら、区分の上限に近い額で申し込むほど、手数料の割合は小さくなります。
ただし、割合が下がるからといって多く借りてよいわけではなく、翌月末に払う総額がそのぶん増えます。
翌月末の支払い方法と期限
支払いは、入金した月の翌月末までに行います。
方法は、Kyashマネー残高での支払いか、ローソン・ファミリーマート・ミニストップ・セイコーマートでのコンビニ払いです。
たとえば4月に入金した分は、5月末が期限になります。
支払いが完了するまでは、新たなイマすぐ入金は申し込めません。
また、イマすぐ入金で入れた残高は、支払いを済ませたあとも出金できません。
支払い後に使えるようになるのは送金で、銀行口座への出金ではありません。
支払いが遅れたときの遅延損害金
期限までに払えないと、遅延損害金がかかります。
計算式は、入金額に年14.6%を掛けて365で割り、延滞した日数を掛けるものです。
10,000円を入金していれば1日あたり約4円、30,000円なら約12円、50,000円なら約20円です。
金額だけ見ると小さく感じますが、ほかにも一部のサービスが制限されることがあります。
遅延損害金より、サービス制限や信用面の影響のほうが重くなりやすい点に注意してください。
期限が近づいても払えそうにないときは、期限が過ぎる前にKyashへ問い合わせましょう。
現金化に使うと手数料が二重になる
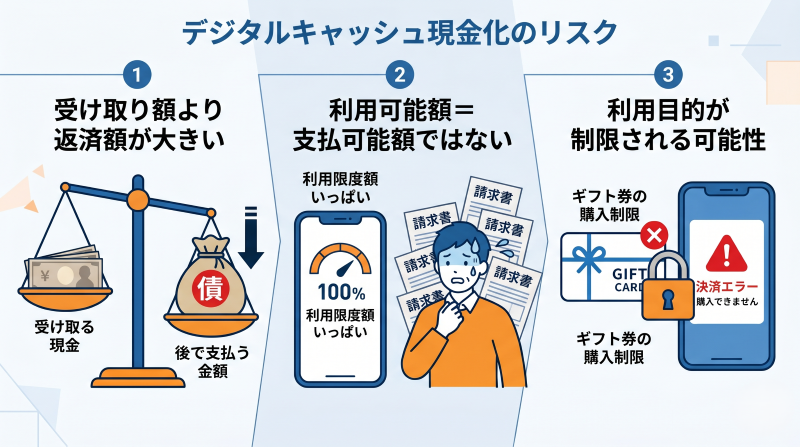
イマすぐ入金の残高で商品を買って業者や買取店に売ると、イマすぐ入金の手数料に加えて、業者の手数料や買取の差額が引かれます。
たとえば30,000円をイマすぐ入金して現金化した場合、翌月末に払うのは31,150円で、手元に入るのはそれより少ない額です。
仮に、買った商品が額面の8割で買い取られたとします。
30,000円の8割は24,000円なので、31,150円を払って24,000円しか受け取れず、差の7,150円が自己負担です。
これは計算のための仮の数字で、実際の振込額は業者や条件によって変わります。
受け取る額と払う額の差が、そのまま自分の負担になります。
現金化をしなくても出金できる人は意外と多い
「Kyashの残高を現金にしたい」と思っている方の中には、実は銀行口座から入れた分が残っているだけ、という場合があります。
その場合は、アプリで出金の画面を開けば、220円の手数料で受け取れます。
反対に、カードやイマすぐ入金で入れた分しか残っていないなら、出金の画面で選べる金額はそのぶん少なくなります。
どちらの状況か分からないまま業者を探し始めると、使わなくてよい手数料を払うことになりかねません。
先にアプリで内訳と出金可能額を見る、という手順だけで、検討の方向が決まることもあります。
ギフト券は買えないこともある
ギフト券の販売サイトには、Kyashのようなプリペイド型のカードを支払いに使えないところもあります。
買えなかった場合でも、イマすぐ入金の支払いはそのまま残るので注意してください。
Kyashの規約は現金化を禁止している
イマすぐ入金の元になる「ミライバライ」の利用規約には、利用をお断りする行為として「現金化を目的とした取引」が挙げられています。
該当すると判断された場合は、ミライバライの利用をお断りされるだけでなく、その後のKyashの各サービスの利用もお断りされることがあります。
さらに規約では、そのような場合、支払期限の前でも一切の支払いをただちに求められることがあると定められています。
- ミライバライの利用停止と、Kyashサービス全体の利用お断り
- 支払期限前でも、入金額と手数料の一括請求
- 手元に入った現金より、あとの支払い額が大きくなる
規約の条文は、Kyash公式サイトの「ミライバライ利用規約」で公開されています。
条文は改定されることがあるので、申し込む前に最新版を確認してください。
ほかのバーチャルカードとの出金ルールの比較
後払いで残高を入れるサービスは、Kyash以外にもあります。
出金できるかどうかの扱いも、サービスごとに違います。
| サービス | 後払いの入金 | 手数料の目安 | 後払い分の出金 |
|---|---|---|---|
| Kyash イマすぐ入金 | 3,000〜50,000円 | 500〜1,800円 | できない |
| バンドルカード ポチっとチャージ | 3,000円〜上限まで | 510〜1,830円 | 払戻しは不可(規約) |
| ultra pay カード ミライバライ | 2,000〜30,000円 | 550〜1,500円 | 原則できない |
| ワンバンク あとばらいチャージ | 3,000円から | 申請ごとに発生 | セブン銀行ATMでは出金できない |
バンドルカードの手数料は2026年9月の公式ヘルプ、ultra payとワンバンクは2026年9月に確認した内容にもとづく数字です。
申し込む前には、各社の最新のヘルプも見てください。
詳しい条件は、サービスごとの記事にまとめています。
業者に頼む前に確認したいこと
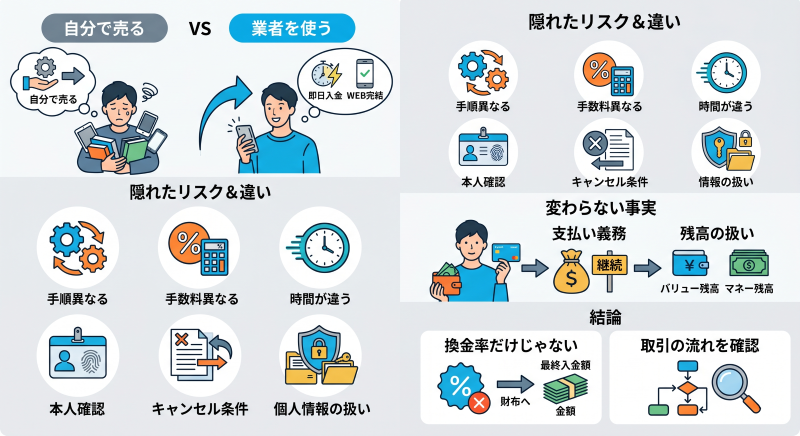
Kyash対応をうたう業者は、指定の商品をKyashで買わせて、その買取代金を振り込む形が多いです。
「換金率最大〇%」は条件がそろったときの上限で、初回や少額では下がることがよくあります。
申し込む前に、次のことをはっきり聞いておきましょう。
- Kyashのどの残高・どの決済で対応しているか
- Kyashで3万円払ったときの振込額
- 手数料や振込手数料が別にかかるか
- 運営元の住所と古物商の許可番号が確認できるか
答えがあいまいな業者や、「先に保証金を」と振り込ませる業者は避けてください。
比べるときは、たとえばKyashでの決済に対応した業者のページで、Kyashで払ったあと何分ほどで振り込まれるかを見ておき、他社と比べてみてください。
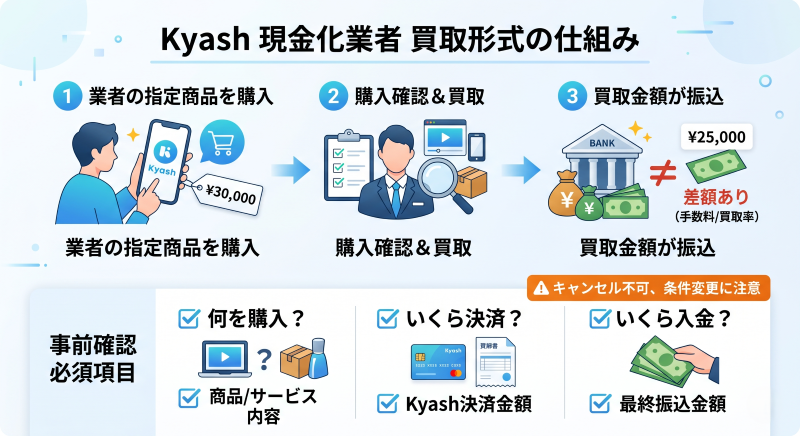
見積もりは「手取り」と「翌月の支払い額」で比べる
業者の広告にある換金率は、決済額に対する割合の表示です。
比べるときは、自分の口座に入る金額と、翌月末にKyashへ払う金額を並べてください。
| 確認する項目 | 見るところ |
|---|---|
| 手取り額 | 3万円決済で振り込まれる額を、金額でメールに残してもらう |
| 翌月末の支払い額 | イマすぐ入金の手数料を足した額(3万円なら31,150円) |
| 差額 | 支払い額から手取り額を引いた額が、実際の負担 |
| 入金までの時間 | 振込が翌日以降になる場合もあるか |
差額が自分の想定よりも大きければ、その時点でやめる判断もできます。
古物商許可と運営情報の見方
買取を名乗る業者は、古物営業法にもとづく古物商許可が必要です。
許可番号は、公安委員会の名称と番号の形で、サイトの会社概要などに載っているのが一般的です。
載っていない、または番号を調べても該当する会社が見つからない場合は、避けたほうが安全です。
なお、許可番号があるからといって、現金化として安全だと保証されるわけではありません。
日本クレジット協会は、現金化業者を協会が認可することは一切ないと説明しています。
「協会公認」や「国の認可」などをうたう業者には、特に注意してください。
パスコードやSMSの認証コードは教えない
Kyashのパスコードや認証コードを聞いてくる相手とは、すぐに取引をやめましょう。
乗っ取られると、イマすぐ入金を勝手に申し込まれ、支払いだけが自分に残るおそれがあります。
SNSで声をかけてくる個人との取引も、入金されないまま連絡が取れなくなる例が多いです。
日本クレジット協会も、業者に渡したカード番号や個人情報が悪用されることがあると注意しています。
Kyash現金化で起きやすいトラブルと相談先
よくあるトラブルと、その前にできること、起きたときの連絡先を並べました。
| 起きやすいこと | 前もってできること | 起きてしまったら |
|---|---|---|
| 振込額が聞いていた額より少ない | 30,000円ならいくら、と金額でメールに残してもらう | メールの控えを手元に置いて、188で消費生活センターにつないでもらう |
| Kyashで決済したのに入金がない | 古物商許可番号と所在地を検索して実在を確かめる | やり取りを消さずに、警察相談専用電話#9110へ |
| Kyashのアカウント停止 | 換金目的の利用が規約違反だと知っておく | Kyashのサポートの案内に従い、イマすぐ入金分は期限内に払う |
| 翌月末の支払いが足りない | 支払額を手数料込みで先にメモしておく | 期限前にKyashへ連絡し、借金が重なるなら多重債務の窓口へ |
換金を目的にした使い方が、Kyashの規約に反することは確かです。
日本クレジット協会は、ショッピング枠の現金化を会員規約違反とし、残金の一括請求や利用停止、強制退会といったペナルティがあると案内しています。
また金融庁は、後払い(ツケ払い)の現金化について、形は後払いの売買でも実態が貸付であれば、貸金業にあたるおそれがあると注意しています。
取引が法律に触れるかどうかは、この記事では断定しません。
ただ、個人情報の悪用や多重債務につながるおそれがあると、金融庁は呼びかけています。
返済先が複数あって苦しいなら、お住まいの地域の多重債務相談窓口(金融庁サイトに一覧あり)が無料で力になってくれます。
- 消費者ホットライン188(最寄りの消費生活センターにつながります)
- 金融庁 金融サービス利用者相談室 0570-016811(平日10時〜17時)
- 警察相談専用電話 #9110
- 日本貸金業協会 貸金業相談・紛争解決センター 0570-051051(平日9時〜17時)
島村希恵業者のサイトでどこを見れば信頼できるか判断できるかは、こちらの記事にまとめています。
Kyashの枠を使う前に見直したいこと
イマすぐ入金を申し込む前に、手数料のかからない方法が残っていないか考えてみましょう。
家族や友人からKyashで送金してもらう
Kyashは送金機能があるので、身近な人に少し借りる場合も手数料をかけずにやり取りできます。
返す日と金額を、その場でメッセージに残しておくと、あとで行き違いになりません。
払う予定の請求を先に止めてもらう
電気やガス、スマホの料金は、期日前に窓口へ相談すると数日待ってもらえる例もあります。
支払いが遅れてから連絡するより、遅れそうだと分かった時点で連絡するほうが、話を聞いてもらいやすくなります。
使っていない物を売る
手元の不要品を売れば、翌月の請求は増えません。
フリマアプリで売ると、売上金は出金申請で口座に受け取れます。
ただし、売れるまでに数日かかることが多いので、期日が迫っている支払いには間に合わないことがあります。
返済が重なっているときの公的な窓口
すでにカードやキャッシングの返済が複数あり、そこに現金化の支払いを重ねようとしているなら、窓口に相談してください。
金融庁のサイトには、地域ごとの多重債務相談窓口の一覧が載っています。
収入が少ない世帯や高齢者・障害者のいる世帯向けには、都道府県の社会福祉協議会の生活福祉資金(貸付)という制度もあります。
対象や条件は世帯の状況で決まるので、市区町村の社会福祉協議会の窓口で確認してください。
破産手続きで不利になることがある
返済が追いつかず、将来、自己破産を考えることになる場合も想定しておきたいところです。
借金をなくす「免責」が認められないのはどんな場合か。破産法252条1項に、その事由が挙げられています。
その中には、信用取引で商品を買い入れて著しく不利益な条件で処分したことや、浪費などで過大な債務を負担したことが含まれます。
現金化がこれらに必ず当てはまるわけではありません。
ただ、当てはまると判断される可能性があるため、返済に行き詰まったら、早めに弁護士や法テラスに相談してください。
同じ条文には、事情を考慮して免責を認める余地もあるので、自分で諦める必要はありません。
翌月末の支払いに備えた返済メモの作り方
イマすぐ入金を使う場合は、申し込む前に紙かメモアプリで次の3つを書き出しておくと、支払いを忘れにくくなります。
- 入金額と、手数料込みの支払い総額(30,000円なら31,150円)
- 支払い期限(入金した月の翌月末)
- 支払い方法(Kyashマネーの残高で払うか、コンビニで払うか)
Kyashマネーで払うなら、期限の数日前までに残高を入れておきます。
コンビニで払う場合は、対応する4社のどこで払うかを決め、支払いの手順を先にアプリで確かめておきましょう。
イマすぐ入金は支払いが終わるまで次の申込ができないので、毎月使い続ける形にはならない点も覚えておいてください。
情報を渡してしまったときの連絡先
業者にKyashのカード情報や認証コードを伝えてしまったときは、取引の続きを待たずに動いてください。
Kyashのアプリには、カードをロックしたり、利用上限を設定したりする機能があります。
アプリから不審な利用がないか確認し、パスコードの変更も済ませましょう。
そのうえで、Kyashのサポート窓口と、消費者ホットライン188に状況を伝えてください。
やり取りのメッセージや振込の記録は、削除せずに残しておくと相談が進めやすくなります。
後払いの上限や手数料をほかのバーチャルカードと比べたいときは、こちらの記事が参考になります。
Kyash現金化でよく聞かれる質問
Q1. Kyashの残高は引き出せますか?
本人確認済みで、Kyashマネーとして出金できる残高なら、1回220円で出金できます。
出金の上限は、1回も24時間も100万円までです。
Q2. イマすぐ入金の残高は出金できますか?
できません。Visa加盟店での支払いに使う残高です。
支払いを済ませたあとも出金できず、使えるようになるのは送金までです。
Q3. コンビニで入金した残高は出金できますか?
入金方法によって、Kyashマネーになる場合とKyashバリューになる場合があります。
アプリの残高の内訳でバリューに入っている分は、本人確認済みでも出金できません。
Q4. イマすぐ入金の手数料はいくらですか?
申込金額に応じて500円〜1,800円です。10,000円なら500円で、翌月末までに10,500円を払います。
Q5. イマすぐ入金の支払いが遅れたらどうなりますか?
遅延損害金が、入金額に年14.6%を掛けた額を日割りにした形でかかります。
あわせて、一部のサービスが制限され、支払いが完了するまで新たな申込もできません。
Q6. 業者を使えば安全ですか?
業者を使っても、換金目的の利用がKyashの規約に反することは変わりません。
振込額や会社情報がはっきりしない業者は避けてください。
Q7. Kyashを現金化したことは、ほかのサービスにも影響しますか?
規約では、現金化を目的とした取引と判断された場合、ミライバライだけでなく、その後のKyashのサービス全般の利用をお断りされることがあるとされています。
ほかの会社のサービスに自動で知らされるかどうかは、公式には確認できていません。
Q8. 本人確認をしていなくても出金できますか?
できません。公式ヘルプでは、出金できるのは本人確認を済ませたマネーアカウントのKyashマネーに限られます。
本人確認が済んでいれば、出金の手数料は1回220円で、上限は1回も24時間も100万円です。
Q9. 18歳未満でもイマすぐ入金は使えますか?
使えません。公式ヘルプで18歳未満は対象外とされています。
また、申込可能額は人によって違い、審査で入金できない場合もあります。
Q10. 出金できない残高が余ったらどうすればよいですか?
Visa加盟店での買い物や、携帯料金などの支払いに使い切るのが、いちばん損の少ない方法です。
支払いが済んだあとのイマすぐ入金の残高も、出金はできず、送金で使う形になります。
Kyashは出金できる残高かどうかを最初に確かめる
Kyashマネーとして出金できる残高なら、1回220円で公式に現金にできます。
イマすぐ入金やカードチャージの残高は出金できず、現金化しようとすると手数料が二重にかかります。
業者を検討する前に、残高の内訳と翌月末に払う金額を確認しておきましょう。
お金のやりくりで困ったら、消費者ホットライン188で話を聞いてもらうのも一つの方法です。