「即金アプリ 後払い」と検索している人は、今すぐ現金が必要で、できれば審査や手続きに時間をかけたくない状況にあるのかもしれません。
給料日前の生活費、家賃や携帯代の支払い、急な出費など、現金が必要になる場面は突然やってきます。
そのようなときに、ペイディ、メルペイ、バンドルカードなどの後払いアプリを使えば、すぐに支払いへ使えるのではと考える人もいるでしょう。
ただし、後払いアプリは本来、買い物代金を後から支払うためのサービスです。
お金を借りたり、引き出したりするための仕組みは用意されていません。
後払いアプリを現金化目的で使う場合、手数料、翌月以降の請求、支払い遅れ、個人情報トラブルなどのリスクがあります。
即金性だけを見て後払いアプリを使うと、あとから支払い負担が大きくなるおそれがあります。
それでも、今日中にお金が要るからと、アプリの枠を現金に換える業者を探す人もいます。
その場合は、SNSや掲示板の個人取引ではなく、最終入金額・手数料・入金予定時間・運営情報・個人情報の扱いを確認できる業者を慎重に比較することが大切です。
この記事では、即金目的で後払いアプリを使う前に確認したい支払い負担、主要アプリごとの違い、現金化業者を比較するときのポイント、現金化以外の選択肢を整理します。
【最新2026年版】
後払い現金化業者人気おすすめ8選!
 エニタイム
【24時間365日いつでも振込可能な安心感】
- 最大換金率98.8%
- 最短3分のスピード振込
- 24時間年中無休で営業
- キャンセル料0円
 ナンバーワンキャッシュ
【携帯キャリア決済対応のスピード振込店】
- 初回買取率88%の高水準
- 最短10分のスピード振込
- 5,000円から20万円まで対応
- 来店・電話確認なしで完結
 キャリソック
【最短10分入金のキャリア決済現金化】
- 初回買取率90%
- 最短10分スピード振込
- 2回目以降も80%買取率
- スマホだけで簡単手続き
 カイトリング
【後払いアプリも現金化できるWEB完結サービス】
- 初回買取率88%の高水準
- 最短10分のスピード振込
- 最大20万円まで対応
- 来店・電話確認不要
 キャリアマネー
【キャリア決済に特化した高還元サービス】
- 初回換金率90%の高還元
- 最短10分の即日振込
- 全キャリア決済対応
- 審査なし・WEB完結
 キャリアペイ
初回買取率90%・2回目以降も80%
- 初回一律90%の高還元
- 最短5分のスピード入金
- 5,000円から利用可能
- 振込手数料完全無料
 買取アリアちゃん
【LINEで完結!業界最高峰の買取率が自慢】
- 初回買取率最大98%
- 最短即日のスピード振込
- LINEで簡単手続き
- 各種後払いアプリ対応
 即日アリアちゃん
【大手法人運営で安心の即日現金化サービス】
- 初回還元率90%
- 最短10分のスピード振込
- 2回目以降も87%保証
- 大手法人運営で安心
-
エニタイム
 詳細をコチラ80%以上保証振込時間最短3分営業時間24H 年中無休
-
ナンバーワンキャッシュ
詳細をコチラ初回88% / 2回目87%振込時間最短10分営業時間9:00~22:00
-
カイトリング
詳細をコチラ初回88% / 2回目85%振込時間最短10分営業時間9:00~20:00
-
キャリソック
詳細をコチラ初回90% / 2回目80%振込時間最短20分営業時間24H 年中無休
-
キャリアマネー
詳細をコチラ初回90% / 2回目80%振込時間最短10分営業時間9:00~22:00
-
キャリアペイ
詳細をコチラ初回90% / 2回目80%振込時間最短5分営業時間9:00~22:00
-
買取アリアちゃん
詳細をコチラ最大98%振込時間最短即日営業時間10:00~20:00
-
即日アリアちゃん
詳細をコチラ初回90% / 2回目87%振込時間最短10分営業時間9:00~20:00
後払いアプリで即金化を考える前に仕組みを理解する
 島村希恵
後払いアプリを使った即金化とは、後払い決済サービスで商品やサービスを購入し、その商品を売却して現金を得ようとする方法を指して検索されることが多いです。
具体的には、ペイディ、メルペイのあと払い・定額払い、バンドルカードのポチっとチャージなどが比較対象になることがあります。
これらは便利な決済サービスですが、現金を借りるためのアプリではありません。
後払いで商品を購入し、それを売却して現金を得ようとする場合、通常の買い物とは異なる負担が出てきます。
後払いアプリで即金化を検討するなら、まず「いくら受け取れるか」ではなく「後からいくら支払うのか」を確認しましょう。
後払いアプリは買い物代金を後から支払うサービス
後払いアプリは、今すぐ支払わずに商品やサービスを購入し、後日まとめて支払う仕組みです。
手元に現金がないときでも決済できるため、急な買い物には便利です。
しかし、後払いである以上、支払い義務はあとから必ず発生します。
「今すぐ現金が出ていかない」ことと、「支払わなくてよい」ことはまったく違います。
後払いアプリは、支払いをなくすものではなく、支払いを後ろにずらす仕組みです。
即金性だけで選ぶと翌月の請求が重くなる
即金目的で後払いアプリを調べていると、「即日」「審査なし」「スマホだけ」「高換金率」といった言葉が目に入りやすくなります。
急いでいると魅力的に見えますが、あとから請求される金額まで見ておかないと危険です。
たとえば、現金化業者を使って一時的に現金を受け取っても、後払いアプリ側の請求は残ります。
さらに、業者手数料や振込手数料が引かれると、受け取った金額より後から支払う金額の方が多くなることがあります。
即金性だけを優先すると、翌月以降の支払いで苦しくなることがあります。
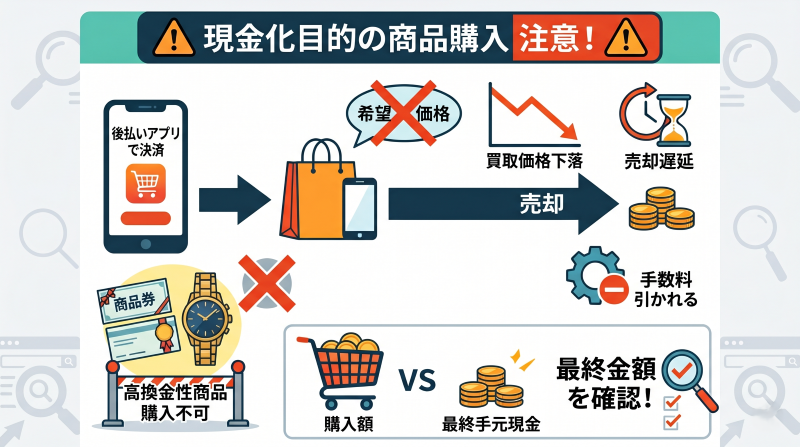
現金化目的の商品購入には注意が必要
後払いアプリを使って商品を購入し、それを売却して現金を得る方法を考える人もいます。
しかし、現金化目的の商品購入は、通常の買い物とは違います。
商品を購入しても希望どおりの価格で売れるとは限りません。
売値が買った値段を下回ったり、売れるまで日数がかかったりすれば、手元の現金はさらに減ります。
また、換金性の高い商品は、後払い決済で購入できないこともあります。
後払いアプリで現金化を検討する場合は、購入額ではなく最終的に手元に残る金額を確認しましょう。
後払いアプリで即金化が検索される背景と注意点
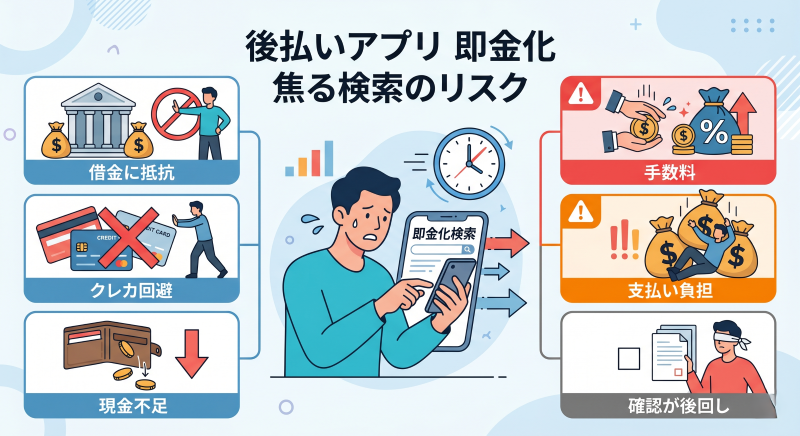
後払いアプリで即金化を検索する人の多くは、今すぐ現金が必要な状況にあります。
キャッシングやカードローンには抵抗がある、クレジットカードを使いたくない、手持ちの現金が足りないなど、背景は人によって違います。
ただし、焦っているときほど、支払い負担や手数料の確認が後回しになりやすいです。
審査や借入に抵抗がある人が探しやすい
カードローンやキャッシングを使いたくない人にとって、後払いアプリはハードルが低く見えます。
普段使っているアプリで決済できるため、借入よりも気軽に感じる人もいるでしょう。
しかし、後払いアプリでも利用状況や支払い履歴によって利用できる金額が変わることがあります。
また、支払いに遅れると今後の利用に影響することもあります。
借入ではないように見えても、後から支払うお金であることは変わりません。
スマホだけで使える手軽さに惹かれやすい
後払いアプリは、スマホで申し込みや決済が完結するものが多いです。
来店不要で使えるため、急ぎの場面では便利に見えます。
ただし、手続きが簡単なほど、利用額や支払い日を深く考えずに進めてしまうことがあります。
申し込み前には、今月と来月の支払い予定を確認しておきましょう。
手軽に使えることと、無理なく支払えることは別です。
業者に頼めば今日中に片づくと思いやすい
自分で商品を買って売るより、現金化業者を使った方が早いのではと考える人もいます。
業者のサイトには「当日中に振込」「スマホだけで完了」といった宣伝がよく並んでいます。
ただし、業者ごとに手数料、入金時間、本人確認、キャンセル条件、個人情報の扱いは違います。
業者に頼んでも、アプリに払う翌月の請求はそのまま残ります。
業者を使う場合は、換金率だけではなく、最終入金額と入金予定時間を確認しましょう。
atoneとペイディは、入金までの日数と支払いの負担を公式の規約で確かめた記事があります。
金融庁が注意喚起している「後払い現金化」と「先払い買取現金化」
「即金」「後払い」で探すと、後払いアプリとは別に、金融庁が名指しで注意を出している現金化の手口が見つかります。
金融庁は、いわゆる「後払い(ツケ払い)現金化」と「先払い買取現金化」について、それぞれ注意喚起のページを出しています(金融庁、2026年10月21日確認)。
どちらも、形は商品の売買でも、実態はお金の貸し借りに近いという見方です。
- 後払い(ツケ払い)現金化:商品を後払いで買う形にして、代金を払う前にキャッシュバックや商品の買取代金などの名目で金銭を渡す。給料日などに商品代金を払うことになり、先に受け取った金額との差額が高額になる
- 先払い買取現金化:手元にない商品の画像などを使い、商品の買取りをうたってお金を先に渡す。その後キャンセルする前提で、高額な違約金(キャンセル料)名目の支払いを求める
金融庁が注意を呼びかけている誘い文句は、「即日現金化」「ツケ払い商品売却で即日キャッシュバック」「レビュー投稿で現金報酬GET」「SNS拡散で商品宣伝協力金」「金融ブラックOK」「借金ではありません」といった言葉です。
形式が商品売買でも、経済的な実態が貸付けで、業として行っている場合は貸金業に該当するおそれがあります。
貸金業の登録を受けずに行えば、違法なヤミ金融業者として罰則の対象です。先払い買取のページには「10年以下の懲役もしくは3,000万円以下の罰金またはその併科(貸金業法第47条第2号)」と書かれています。
不安になったときの相談窓口
すでに申し込んでしまった、取り立てが怖い、という場合は、1人で抱え込まず次の窓口に連絡してください。いずれも金融庁のページに載っている窓口です。
- 金融庁 金融サービス利用者相談室:0570-016811(平日10時〜17時)
- 日本貸金業協会 貸金業相談・紛争解決センター:0570-051051(9時〜17時、土日祝・年末年始を除く)
- 消費者ホットライン:188(最寄りの消費生活相談窓口につながります)
- 警察相談専用電話:#9110
後払いアプリ別に見落としやすい支払い負担
後払いアプリは、サービスごとに支払い方法や手数料が異なります。
「後払いだから同じ」と考えると、手数料や返済スケジュールを見落としやすいです。
ここでは、代表的な後払いアプリで確認したいポイントを整理します。
| 後払いアプリ・サービス | 特徴 | 確認したい負担 |
|---|---|---|
| ペイディ | メールアドレスと携帯番号で使える後払い | 支払い方法ごとの手数料、翌月の支払い予定 |
| メルペイのあと払い・定額払い | メルカリや対応店舗で使える後払い | 定額払いの手数料、支払い期間、清算方法 |
| バンドルカードのポチっとチャージ | 後払いでVisaプリペイド残高をチャージできる | 申込金額ごとの手数料、翌月末までの支払い |
| PayPayクレジット | PayPay内で後払いのように使えるクレジット型サービス | 審査、分割払い・リボ払いの手数料、請求日 |
| Kyashのイマすぐ入金 | 3,000円〜50,000円をKyash残高に入れ、翌月末に支払う | 入金額ごとの手数料、翌月末の支払い |
| その他後払いアプリ | サービスごとに審査や利用枠が異なる | 手数料、支払い日、利用停止リスク |
ペイディは支払い方法ごとの手数料を見る
ペイディは、後払い決済として多くのオンラインショップで使われています。
翌月にまとめて支払う仕組みですが、支払い方法によって手数料が変わります。
口座振替は無料ですが、コンビニ払いでは請求ごとに手数料が発生します。
銀行振込の場合は、金融機関ごとの振込手数料がかかります。
ペイディを使う場合は、支払い方法と手数料を確認してから利用額を決めましょう。
メルペイ定額払いは支払い期間が長くなりやすい
メルペイの定額払いは、月々の支払い金額を調整しやすい一方で、支払い期間が長くなることがあります。
利用金額に対して月々の支払い額が少ないと、支払い回数が増え、その分手数料も増えやすくなります。
一時的には負担が軽く見えても、総額では大きくなることがあります。
定額払いは月々の支払いだけでなく、支払い総額と期間を確認しましょう。
バンドルカードのポチっとチャージは手数料の割合が重くなりやすい
バンドルカードのポチっとチャージは、後払いで残高をチャージできる便利な機能です。
チャージのたびに、申し込んだ額に応じた手数料が上乗せされます。
手数料は申込金額の帯ごとに決まっていて、少ない金額で申し込むほど、チャージ額に対する手数料の割合が大きくなります。
ひと月で返す前提で考えると、少額チャージの手数料は借入の利息と比べてもかなり重い部類に入ります。
現金化業者を使う場合は、ポチっとチャージの手数料に加えて、業者手数料も考える必要があります。
ポチっとチャージは、チャージ額だけでなく手数料込みの支払い総額で判断しましょう。
Kyashのイマすぐ入金も支払いは翌月末にやってくる
Kyashの「イマすぐ入金」は、3,000円〜50,000円の範囲で必要な額をKyash残高に入れ、翌月末までに支払う後払いタイプの入金方法です(Kyash公式サイト、2026年9月29日確認)。
入金する額を選ぶと手数料が画面に表示されるので、申し込む前に「入金額+手数料」がいくらになるかを確かめられます。
入った残高はネットや店舗での買い物に使うためのもので、現金を借りるサービスではありません。
残高で買った物を売って現金にするのは、ペイディやバンドルカードと同じく利用規約で禁じられた使い方です。
Kyashの出金できない残高と、イマすぐ入金の注意点は専用の記事にまとめています。
PayPayクレジットは後払いアプリというよりクレジット契約に近い
PayPayクレジットは、PayPay内で後払いのように使えるため、後払いアプリと一緒に比較されることがあります。
ただし、ペイディやバンドルカードのような簡易的な後払いサービスとは性質が異なります。
PayPayクレジットは、実質的にはPayPayカードのクレジット利用に近く、申し込み時には審査があります。
そのため、「スマホだけで簡単に使える後払いアプリ」と同じ感覚で考えない方がよいです。
分割払いやリボ払いを利用すると、手数料が発生します。
PayPayクレジットを比較に入れる場合は、クレジットカード型の後払いとして、審査や支払い方法を別枠で確認しましょう。
後払いアプリで現金化を考える前に確認したいこと
後払いアプリを現金化に使う前に、まずは自分の支払い状況を整理しましょう。
焦っていると、「今日入金されるか」だけで判断しがちです。
しかし、翌月以降の支払いが見えていない状態で利用額を増やすと、次の月にさらに苦しくなります。
今月と来月の請求額を確認する
まず確認したいのは、今月と来月に支払う予定の金額です。
家賃、携帯代、カード請求、税金、保険料、他の後払いアプリの支払いなどを並べてみましょう。
そのうえで、後払いアプリを追加で使っても支払えるかを考える必要があります。
請求日と金額を書き出さないまま枠を使い足すと、来月の生活費が足りなくなるのは目に見えています。
受け取れる金額と支払う金額を並べて見る
現金化業者を使う場合は、受け取れる金額と後から支払う金額を分けて確認しましょう。
後払いアプリで購入した金額に対して、業者から振り込まれる金額は手数料を引いた後の金額です。
たとえば、10,000円分を利用しても、最終入金額が10,000円になるとは限りません。
現金化を検討するときは、入金額ではなく、入金額と支払い総額の差を確認しましょう。
支払いに遅れた場合の影響を考える
後払いアプリの支払いに遅れると、サービスの利用制限や督促につながることがあります。
また、サービスによっては今後の利用枠や審査に影響する可能性もあります。
一度の利用で済むつもりでも、支払いが追いつかなくなると、別の後払いアプリや現金化に頼る悪循環になりやすいです。
支払いの見通しがない状態で後払いアプリを使うのは避けましょう。
コンビニ系のアプリでも同じことが起き、ファミペイ翌月払いはその典型例です。
手数料を実質年利に直すと負担の重さがわかる
手数料を年利に直して比べます。法律で決められた上限金利は、元本10万円未満の貸付けで年20%です(利息制限法第1条、e-Gov法令検索で確認)。
次の表は、公式の手数料と、仮の条件を使った計算例です。1か月で返す前提で、日割りにして1年に換算しています。
| ケース | 実質年利の目安 |
|---|---|
| バンドルカードで10,000円をポチっとチャージ(手数料510円、30日で返す) | 約62% |
| 同じく50,000円をチャージ(手数料1,830円、30日で返す) | 約45% |
| 【仮定】10,000円分を決済し、業者から7,000円を受け取り、1か月後に10,000円を払う | 約520% |
| 【仮定】上と同じ条件で、バンドルカードのポチっとチャージ手数料510円も加わる | 約610% |
バンドルカードの手数料は、サポートページの金額(1回3,000〜10,000円は510円、41,000〜50,000円は1,830円など、2026年10月21日確認)を使いました。
下の2行は、受け取り額を決済額の70%と仮に置いた計算で、特定の業者の換金率ではありません。受け取り額が7,000円なら、差額は3,000円です。3,000÷7,000が約43%で、1か月分なので年に直すと約520%になります。
返す期限が遅れると、バンドルカードもメルペイも年率14.6%の遅延損害金が加わります。
後払いアプリで注意したい取引パターン
後払いアプリを使った現金化では、いくつかの取引パターンがあります。
どれを選んでも、翌月の請求がなくなるわけではありません。
特に、SNSや掲示板の個人取引は避けるべきです。
| 取引パターン | 一見よく見える点 | 注意したいリスク |
|---|---|---|
| 現金化業者を使う | 「当日振込」「スマホだけで完了」と宣伝している | 手数料を引かれ、決済した額よりかなり少ない額しか振り込まれない |
| 商品を購入して買取に出す | 自分で進められる | 思った値段で売れず、現金になるまで何日もかかる |
| ギフト券類を購入して売る | 換金しやすそうに見える | 後払いアプリでは金券類の購入自体が制限されることが多い |
| SNSや掲示板の個人取引 | 高換金率に見えることがある | 振り込まれないまま連絡が途絶える、身分証を使い回されるといった被害が多い |
| 知人への売却 | 相手を知っている安心感がある | 貸し借りに近い話になり、友人や家族との関係がこじれやすい |
金券類はそもそも購入できないケースが多い
後払いアプリを使ってAmazonギフトカードやApple Gift Cardなどを購入しようとしても、サービスや店舗側で決済できないことがあります。
金券類やプリペイドカード類は換金性が高いため、後払い決済の対象外になりやすいです。
「ギフト券を買って売ればよい」と考えても、購入画面でエラーになったり、支払い方法として選べなかったりすることがあります。
仮に買えても、アカウントに登録したり一部を使ったりしたギフト券は、買取店で断られるのがふつうです。
後払いアプリでは、金券類や換金性の高い商品の購入自体が制限されることが多い点に注意しましょう。
後払いアプリの現金化は規約違反になる
後払いアプリの枠を業者を通して現金に換えることは、どのサービスでも利用規約で禁止されています。
見つかればアカウントの利用停止や、残りの利用分をまとめて請求されることがあります。
金融庁も「後払い(ツケ払い)現金化」について、あとの高額な支払いで生活がかえって苦しくなり、多重債務に陥る危険があると注意を呼びかけています。
同じ注意喚起では、形の上では商品の売買でも、中身が貸付けなら貸金業にあたるおそれがあり、登録のない業者はヤミ金融だとしています。
| 起きやすいこと | 使う前にできること | 起きてしまったら |
|---|---|---|
| アプリの利用停止・一括請求 | 規約違反になることを理解し、翌月末に払える額か家計で確かめる | アプリの窓口に支払い方法を相談し、ほかの借入もあれば多重債務の相談窓口へ |
| 振込額が説明より少ない・振り込まれない | 決済前に振込額を文字で出してもらい、画面を保存する | 記録を添えて消費者ホットライン188へ相談する |
| ログイン情報や身分証を悪用される | 認証コードやパスワードは誰にも教えない | すぐにパスワードを変え、アプリの窓口と警察相談専用電話(#9110)に連絡する |
業者との取引について相談したいときは、金融庁の金融サービス利用者相談室(0570-016811、平日10時〜17時)でも話を聞いてもらえます。
それでも後払いアプリの現金化業者に申し込む前に確かめること
島村希恵おすすめはしませんが、申し込む前に聞いておけば避けられる失敗はあります。
- 自分の使うアプリ(ペイディ・バンドルカード・Kyashなど)で、いくら決済すると何円振り込まれるか
- いま申し込んだら、何時ごろ振り込まれるか
- 決済したあとでキャンセルするとどうなるか
聞くのは「率」ではなく振込額と時刻
業者のサイトに大きく出ている「〇%」は、条件がそろったときの上限であることがほとんどです。
「ペイディで3万円決済したら、振込は何円ですか」のように、アプリ名と金額を入れて聞くと、答えがぼやけにくくなります。
夜や週末は銀行の都合で振込が翌営業日にずれることもあるので、時刻もあわせて聞いておきましょう。
返ってきた答えはスクリーンショットで残し、決済のあとで額を下げられたときの証拠にします。
比べる相手の一例として、キャリソクの公式サイトで運営者情報と振込までの流れが載っているかを見てから、ほかの業者と並べてみてください。
アプリのパスワードや認証コードは誰にも渡さない
後払いアプリのログインID・パスワードや、SMSで届く6桁前後の認証コードを聞いてくる相手は、それだけで取引をやめる理由になります。
認証コードを渡すと、アプリの枠を勝手に使い切られたり、登録情報を書き換えられたりする危険があります。
身分証の画像を送るときも、何に使うのかを先に聞き、答えがあいまいなら送らないでください。
SNSのDMで声をかけてくる個人は相手にしない
「高く買います」「すぐ振り込みます」とDMを送ってくる個人は、会社名も所在地もわからず、トラブルになっても追いかけられません。
コードや商品を先に送らせて、そのまま連絡が途絶えるパターンがよく報告されています。
少なくとも、運営会社・所在地・連絡先をサイトに載せている業者以外とはやり取りしないことが、最低限の線引きです。
キャリア決済の枠を使う方法もありますが、こちらも携帯会社の規約で禁じられている点は同じです。
業者を比べるときの見分け方は、次の記事で5つの基準に分けて確認できます。
後払いアプリ以外で現金を用意する方法
島村希恵後払いアプリの枠を現金に換える前に、次の3つを先に当たってみてください。
請求元に支払日を待ってもらえないか電話する
家賃や携帯料金、税金、電気・ガスなどは、窓口に事情を話すと、支払日を少し後ろにずらしてもらえる場合があります。
認められないこともありますが、黙って遅れるより、先に電話したほうが延滞扱いや督促を避けやすくなります。
数日から1週間ほど待ってもらえれば、手数料を払って現金を作る必要がなくなる人も少なくありません。
家にある使わない物を売る
しまい込んだままのバッグや家電、遊ばなくなったゲーム機は、買取店やフリマで現金にできます。
新しく何かを買うわけではないので、後払いアプリの請求は1円も増えません。
商品券やギフトカードを売る場合は、登録済みや使いかけのものは断られやすいので、未使用かどうかを先に確かめましょう。
金利や返済日がはっきりした借入と比べる
借入に抵抗があっても、貸金業の登録がある大手の消費者金融は、金利や返済日が契約書に明記されています。
初めての契約で一定期間の利息がかからないサービスを設けている会社もあり、短期間で返せるなら、現金化の手数料より負担が小さくなることがあります。
どちらを選ぶにしても、返せる額かどうかを先に計算してから決めてください。
返済の見通しが立たないときは、金融庁が案内する各地の多重債務相談窓口や、法テラス(0570-078374)で相談できます。
市区町村の社会福祉協議会で緊急小口資金を相談する
生活福祉資金の緊急小口資金は、緊急かつ一時的に生計の維持が困難になった場合の少額の貸付けです。厚生労働省のページでは、貸付上限10万円以内、無利子、保証人不要と案内されています(2026年10月21日確認)。
審査があり、必ず借りられるわけではありません。窓口は市区町村の社会福祉協議会で、全国のコールセンターは0120-46-1999(平日9時〜17時)です。コロナ禍の特例は令和4年9月末で受付が終わっており、いまは低所得世帯・障害者世帯・高齢者世帯が対象の本則で受け付けています。
働いた分の給料を前払いしてもらえないか聞く
すでに働いた分の賃金なら、会社に早く払ってもらう方法があります。労働基準法第25条では、出産、病気、災害などの非常の場合の費用にあてるために労働者が請求したとき、会社はすでに働いた分の賃金を支払期日前でも払うことになっています。
貸金業者から借りるなら登録の有無を確認する
債務の返済がすでに苦しい場合は、法テラスや弁護士に相談してください。破産法第252条1項は、著しく不利益な条件で債務を負うことなどを、免責が認められない理由に挙げています。現金化が必ず当たるとは限らないため、先に弁護士へ聞くと安心です。
どうしても借りるときは、貸金業の登録を受けた会社かどうかを、金融庁の登録貸金業者情報検索サービスで確認してください。登録のない業者は、金融庁がヤミ金融としている相手です。
- 使いたいアプリが即日になるのか、翌日以降になるのか
- 手数料がすべて引かれたあと、口座に入る金額
- 翌月の請求日と、その日に払える見込み
後払いアプリで即金を狙いたい人のためのFAQ
Q1. 後払いアプリで今すぐ現金を手に入れる方法はありますか?
後払いアプリそのものに、現金を引き出す機能はありません。
Kyashのイマすぐ入金やバンドルカードのポチっとチャージは、アプリの残高を後払いで増やすもので、使い道は買い物です。
枠を業者で現金に換えることは各サービスの規約で禁止されています。
Q2. 業者に頼むと、その日のうちに振り込まれますか?
当日振込をうたう業者はありますが、初回の本人確認や夜間の申し込みでは翌営業日になることがあります。
申し込む前に「いまからだと何時に振り込まれるか」を聞いておきましょう。
Q3. 業者を通せばアプリの規約違反にはなりませんか?
なります。
業者を通しても通さなくても、換金目的の利用であることに変わりはなく、アカウントの利用停止や一括請求の対象になり得ます。
Q4. SNSで見つけた相手に頼んでも大丈夫ですか?
やめてください。
コードや商品を送ったあとに連絡が取れなくなったり、送った身分証を悪用されたりする被害が起きています。
Q5. 申し込む前に確かめる金額は何ですか?
振り込まれる額と、翌月にアプリへ払う額(手数料込み)の2つです。
この差がそのまま、今回の現金化にかかる負担になります。
Q6. ペイディやメルペイは現金化に向いていますか?
どちらも買い物の代金を後から払うためのサービスで、現金化は想定されていません。
規約違反になるうえ、支払いが遅れると今後の利用にも響きます。
Q7. 支払いに困ったとき、どこに相談できますか?
業者とのトラブルは消費者ホットライン188、借金の整理は法テラスや各地の多重債務相談窓口が窓口になります。
相談は無料で、名前を言わずに話を聞いてもらえる窓口もあります。
Q9. 手数料を引かれても実質年利は低くなりませんか?
低くはなりません。上の計算例のとおり、決済額と受け取り額の差を1か月で払う場合、年利に直すと数十%から数百%になります。受け取る額ではなく、あとから払う額で判断してください。
後払いアプリの即金化は入金額より支払い総額を見て判断する
後払いアプリの即金化は、急ぎで現金が必要なときに魅力的に見える方法です。
しかし、後払いアプリは本来、買い物代金を後から支払うためのサービスです。
現金化を目的に使う場合は、手数料、買取差額、翌月以降の請求を必ず確認する必要があります。
今日の振込だけを見て決めると、来月の請求日に手数料ぶん多く払うことになります。
現金化業者を検討する場合は、SNSや掲示板の個人取引ではなく、条件を比較できる業者を慎重に選びましょう。
業者に問い合わせるなら、振込額と振込の時刻、運営会社の情報の3つだけは必ず答えてもらいましょう。
また、支払い先への期日相談や不要品売却など、後払いアプリの利用額を増やさない方法もあわせて検討してください。
後払いアプリで即金化を考えるなら、受け取れる金額ではなく、後から無理なく支払える金額を基準に判断しましょう。