携帯キャリア決済の現金化、どの業者なら今日中に振り込んでくれるのか気になりますよね。
先に答えを言うと、専門業者に頼めばカード不要・審査なしで、最短10分ほどで口座にお金が届きます。
初回利用なら換金率90%台をねらえる業者もそろっています。
気をつけたいのは1つだけ、使った額が翌月のスマホ代に上乗せで請求される点です。
この記事でわかるのは次の3つです。
まずは今日中に振り込んでくれる5社を、換金率と入金スピードで見比べておきましょう。
| 業者 | 換金率 | 振込スピード | 最低利用額 | 振込手数料 |
|---|---|---|---|---|
| バンクレジット | 91% | 最短10分 | 5,000円 | 200円 |
| キャッツマネー | 91% | 最短3分 | 5,000円 | 200円 |
| カイトリング | 90% | 最短10分 | 1,000円 | 200円 |
| ナンバーワンキャッシュ | 90% | 最短10分 | 相談可 | 200円 |
| キャリソック | 90% | 最短10分 | 1,000円 | 無料 |
※換金率・営業時間は2026年時点の各公式情報をもとにしています。相場で変わるため、申込前に最新の条件をご確認ください。
- 【結論】今日中に現金化するならこの5社
- バンクレジット
- キャッツマネー
- カイトリング
- ナンバーワンキャッシュ
- キャリソック
- 失敗しない業者の選び方と危ない業者の見分け方
- 安全な業者を見分ける5つの条件
- あぶない業者に共通する特徴
- トラブル事例と相談窓口
- 【キャリア別】携帯キャリア決済を現金化するやり方
- ドコモ(d払い・ahamo)の現金化手順
- au(auかんたん決済・UQモバイル)の現金化手順
- ソフトバンク(まとめて支払い・LINEMO・ワイモバイル)の現金化手順
- 楽天モバイルは対応業者が少ない
- 換金率で損しないための見方
- 換金率の計算はシンプル(1万円→いくら?)
- 換金率の相場は70〜90%
- 換金率を1%でも上げるコツ
- 使う前に知っておきたいリスクと注意点
- 利用規約に引っかかる可能性
- 翌月の支払い負担に注意
- 繰り返し使うほど膨らむリスク
- そもそも携帯キャリア決済現金化とは(仕組みのおさらい)
- キャリア決済とは
- 現金化の基本的な流れ
- クレカ現金化とどこが違う?
- 携帯キャリア決済現金化のよくある質問
- 携帯キャリア決済現金化を賢く使うためのまとめ
【結論】今日中に現金化するならこの5社
「結局どこを使えばいいの?」という人向けに、先に5社を並べます。
どの業者も初回なら換金率90%以上をうたっていて、スマホ1台で手続きが完結します。
5万円分の枠を換金率90%で回せば、45,000円が最短即日で振り込まれます。
バンクレジット
公式:https://bancredit.biz/
換金率91%スタートで、ドコモ・au・ソフトバンクの3キャリアにまるごと対応しています。
迷ったらまず候補に入れておきたい、バランス型の業者です。
| 対応キャリア | d払い、ソフトバンクまとめて支払い、auかんたん決済 |
|---|---|
| 換金率 | 初回:91%~、2回目以降:81%~ |
| 手数料 | 一律200円(振込手数料) |
| 利用可能額 | 5,000円~10万円 |
| 振込スピード | 最短10分 |
| 営業時間 | 9時~22時(毎月1日は0時~22時) |
| 来店 | 不要 |
| 所在地 | 東京都千代田区内神田3-12-4 第一岸ビル |
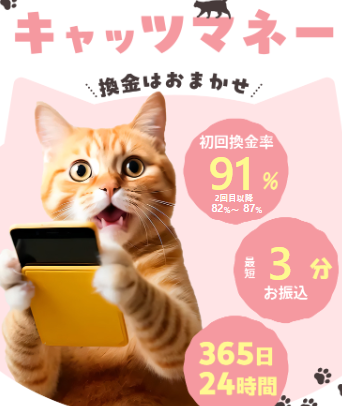
キャッツマネー
公式:https://cats-money.net/
振込が最短3分と、今回の5社でいちばん速いのが強みです。
「申し込んだらすぐ現金がほしい」という急ぎの場面で頼りになります。
| 対応キャリア | d払い、ソフトバンクまとめて支払い、auかんたん決済 |
|---|---|
| 換金率 | 初回:91%、2回目以降82~87% |
| 手数料 | 一律200円(振込手数料) |
| 利用可能額 | 5,000円~10万円 |
| 振込スピード | 最短3分 |
| 営業時間 | 9時~22時(毎月1日は24時間営業) |
| 来店 | 不要 |
| 所在地 | 東京都千代田区内神田3-12-4 第一岸ビル |
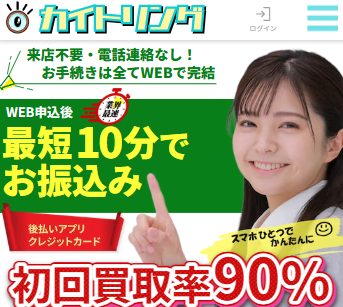
カイトリング
公式:https://kaitoring.com/
最低1,000円から頼めるので、現金化を初めて試す人にちょうどいい業者です。
いきなり大きな額を動かすのが不安なときの、練習台にもちょうどいい業者です。
| 対応キャリア | d払い、ソフトバンクまとめて支払い、auかんたん決済 |
|---|---|
| 換金率 | 初回のみ90% |
| 手数料 | 一律200円(振込手数料) |
| 利用可能額 | 1,000円~10万円 |
| 振込スピード | 最短10分 |
| 営業時間 | 9時~20時(毎月1日は24時間営業) |
| 来店 | 不要 |
| 所在地 | 東京都杉並区浜田山3-35-19 |
ナンバーワンキャッシュ
公式:https://no1cash.com/
24時間受付のため、深夜や早朝に急にお金が要るときでも申し込めます。
営業時間を気にせず動ける点が、他社との差になります。
| 対応キャリア | d払い、ソフトバンクまとめて支払い、auかんたん決済 |
|---|---|
| 換金率 | 初回:90%、2回目以降85%~ |
| 手数料 | 一律200円(振込手数料) |
| 利用可能額 | 最大10万円 |
| 振込スピード | 最短10分 |
| 営業時間 | 24時間受付 |
| 来店 | 不要 |
| 所在地 | 沖縄県浦添市港川2-31-6 |
キャリソック
公式:https://carrisok.jp/
手数料が完全無料で、プリペイドカードなしでも即日現金化できます。
差し引かれる費用をとことん抑えたい人に向いた業者です。
| 対応キャリア | d払い、ソフトバンクまとめて支払い、auかんたん決済 |
|---|---|
| 換金率 | 初回:90%、2回目以降80% |
| 手数料 | 完全無料(手数料負担もなし) |
| 利用可能額 | 1,000円~10万円 |
| 振込スピード | 最短10分 |
| 営業時間 | 9時~22時(毎月1日は24時間営業) |
| 来店 | 不要 |
| 所在地 | 東京都杉並区浜田山3-35-19 |
失敗しない業者の選び方と危ない業者の見分け方
 島村希恵
現金化でいちばん大事なのは、換金率よりも信頼できる相手を選ぶことです。
業界には残念ながら悪質な業者もいて、被害の声も上がっています。
安全な業者を見分ける5つの条件
安全に使える業者には、はっきりした共通点があります。
申し込む前に、次の5つを満たしているか確かめてください。
- 1. 運営会社の情報が明記されている
会社名・所在地・代表者名・電話番号がサイトにはっきり載っているか見ましょう。特定商取引法に基づく表記の有無も判断材料になります。運営情報がまったくないサイトは、トラブル時に連絡が取れなくなる危険が高いです。 - 2. 口コミや評判を複数の場所で確認できる
Googleのクチコミ・SNS・口コミサイトなど、いくつかの場所で利用者の声を追えるかが重要です。評価が一切ない、あるいは絶賛ばかりの場合は自作自演の疑いがあります。良い声と悪い声が混ざっているほうが、リアルな情報として信じられます。 - 3. 問い合わせ窓口がちゃんと機能する
電話・メール・チャットなど複数の連絡手段があり、実際につながるか確かめましょう。申し込む前に一度連絡してみて、返信の速さや対応ぶりを見ておくのも手です。 - 4. プライバシーポリシー・利用規約が整っている
個人情報の扱いや規約が明記された業者は、法的な責任を果たそうとしている証拠です。記載が曖昧だったり、リンクが切れていたりする場合は用心してください。 - 5. 現金の受け取り前に手数料を求めてこない
正規の業者は、ギフトコードを確認してから換金率分を差し引いた額を振り込みます。「審査料」「登録料」「会員費」などの名目で先払いを迫る業者は、詐欺の疑いが濃厚です。
なかでも重視したいのが、先にお金を要求してこないかどうかです。
どれだけ換金率が高く見えても、前払いを求められた時点で手を引いてください。
あぶない業者に共通する特徴
危ない業者には、共通するパターンがあります。
次の特徴に1つでも当てはまるなら、利用を見送るほうが安全です。
| 特徴 | なぜ危険か |
|---|---|
| 換金率95%以上と異常に高い | コスト的に成り立たない。後から手数料を上乗せするための誘い文句に使われやすい |
| 「審査料」「事務手数料」を先に請求する | 正規業者はコード確認後に振り込む。先払い要求は詐欺の典型手口 |
| 運営会社・所在地・代表者名が不明 | トラブル時に連絡も追跡もできなくなる |
| 口コミがない、または絶賛レビューだけ | 自作自演の可能性が高く、実態が見えない |
| LINEやSNSのDMで突然勧誘してくる | 記録が残りにくい場所で誘い、逃げやすい状況を作る手口が多い |
| 「今すぐ申し込まないと間に合わない」と急かす | 冷静に考える時間を奪う、よくある詐欺の手口 |
| 個人情報を過剰に求めてくる | 口座情報・免許証・マイナンバーなど不要な情報を集める業者は悪用リスクが高い |
とくに用心したいのが、SNSや掲示板から突然メッセージを送ってくる相手です。
向こうから寄ってくる業者は、コードだけ受け取って連絡を絶つ手口が多いといわれています。
自分で検索して見つけた業者と、向こうから近づいてきた業者では、信頼度に大きな差があります。
金融庁「商品の買取りをうたって高額な違約金を請求する悪質な業者にご注意ください!」も、同じ手口への注意を呼びかけています。
トラブル事例と相談窓口
現金化まわりのトラブルは、実際に起きています。
代表的な例と、駆け込み先を先に押さえておきましょう。
- コードを送ったのに入金されない…まず業者へ再連絡し、応答がなければ消費者ホットライン188へ相談する
- 事前手数料を払ったら音信不通…前払いには一切応じないのが最大の予防策になる
- 渡した個人情報が悪用される…必要最小限だけ伝え、不審に思った時点で手続きを止める
一度コードを渡すと取り返しがつかない場合も多く、予防がいちばんの対策になります。
困ったときの相談先は次のとおりです。
- 消費者ホットライン「188(いやや)」…最寄りの消費生活センターにつながる
- 国民生活センター…消費者トラブル全般の相談を受け付けている
- 警察相談専用電話「#9110」…詐欺被害の疑いがあるときに相談できる
【キャリア別】携帯キャリア決済を現金化するやり方
操作画面はキャリアごとに違いますが、現金化の流れじたいはほぼ共通です。
自分の使っている会社の手順だけ確認すれば十分です。
大枠は「業者に申し込む→枠を確認する→案内どおり決済する→完了報告する」の4ステップで進みます。
ドコモ(d払い・ahamo)の現金化手順
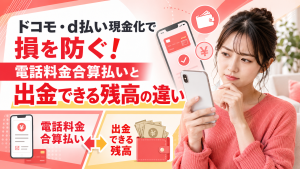
ドコモはd払い(電話料金合算払い)の枠を使います。
ahamoも同じd払いの仕組みで、手順に違いはありません。
まず公式サイトから申し込み、その日の振込額を先に確認しておきます。
「ご利用料金の確認」画面で、d払いに使える残額を見ておきます。
支払い方法にd払いを指定し、業者から言われた金額を決済します。
決済が済んだら業者に報告し、最短10分ほどで入金を待ちます。
d払いの上限は、年齢と契約期間に応じて1万円から10万円の範囲で変わります。
au(auかんたん決済・UQモバイル)の現金化手順
auはauかんたん決済の枠を使って現金化します。
UQモバイルも同じ決済が使えるため、操作の流れは変わりません。
公式サイトから申し込んで、手数料を引いた振込額を確かめます。
「ご利用明細」の画面で、auかんたん決済の残枠をチェックします。
支払い方法にauかんたん決済を選び、au IDでログインして支払います。
決済を終えたら業者へ連絡を入れ、指定口座への入金を待ちます。
UQモバイルは本家auより上限が低めのことが多く、高額の現金化には向きません。
ソフトバンク(まとめて支払い・LINEMO・ワイモバイル)の現金化手順
ソフトバンクの場合は、まとめて支払いの枠を現金化に使います。
ワイモバイルとLINEMOも仕組みは同じで、確認する画面だけが違います。
先に公式サイトで申し込み、いくら振り込まれるかを確認します。
「料金・支払い管理」で、まとめて支払いの上限と残枠を見ておきます。
支払い方法にソフトバンクまとめて支払いを選んで支払います。
決済完了を伝えれば、その日のうちに現金が届きます。
ワイモバイルは上限が月2万円までのことが多く、LINEMOはMy Menuから枠を確認します。
楽天モバイルは対応業者が少ない
楽天モバイルのキャリア決済は、対応する業者がほとんどありません。
楽天ペイにチャージしてギフト券を買い、買取に回す方法なら現金化はできます。
ただ手順が増えるうえ換金率は70%前後まで下がるため、他社より不利です。
楽天モバイルで大きめの額を現金化したいなら、他社への乗り換えも視野に入ります。
| キャリア | サービス名 | 上限額の目安 | 支払い時期 |
|---|---|---|---|
| ドコモ | d払い(キャリア決済) | 〜10万円/月 | 翌月合算 |
| au | auかんたん決済 | 〜10万円/月 | 翌月合算 |
| ソフトバンク | まとめて支払い | 〜10万円/月 | 翌月合算 |
| ワイモバイル | まとめて支払い | 〜2万円/月 | 翌月合算 |
| 楽天モバイル | 楽天かんたん決済 | 対応業者が少ない | 翌月合算 |
キャリアごとの上限額や申込の流れは、それぞれの記事で手順まで追っています。
換金率で損しないための見方
島村希恵手元にいくら残るかを決めるいちばんの数字が、換金率です。
同じ金額を回しても、換金率しだいで受け取れる額は大きく動きます。
換金率の計算はシンプル(1万円→いくら?)
換金率は、現金化する額のうち実際に受け取れる割合のことです。
換金率80%なら、1万円の枠で8,000円が振り込まれます。
差し引かれた2,000円が、業者側の手数料や利益になります。
計算式は、とても単純です。
- 受取現金額 = 現金化する金額 × 換金率(%) ÷ 100
金額ごとに表で見ると、差の大きさがはっきりします。
| 現金化する金額 | 換金率70% | 換金率80% | 換金率90% |
|---|---|---|---|
| 5,000円 | 3,500円 | 4,000円 | 4,500円 |
| 10,000円 | 7,000円 | 8,000円 | 9,000円 |
| 30,000円 | 21,000円 | 24,000円 | 27,000円 |
| 100,000円 | 70,000円 | 80,000円 | 90,000円 |
換金率が10%違うだけで、10万円の現金化では1万円もの差が生まれます。
数社を見比べて有利な条件を選べば、手取りを増やせます。
換金率の相場は70〜90%
相場は、おおむね70〜90%の範囲におさまります。
同じ業者でも、金額や対象キャリア・商品によって数字が動きます。
逆に「95%以上」をうたう業者には、用心が必要です。
95%超で利益を出し続けるのは難しく、後から手数料を上乗せする口実に使われがちです。
| 換金率の水準 | 評価 | 確認すべきポイント |
|---|---|---|
| 90%以上 | 非常に高い | 隠れた手数料や詐欺の可能性を慎重に確認する |
| 80〜89% | 高い(相場の上位) | 業者の信頼性を十分に確かめてから利用する |
| 70〜79% | 標準的 | 大手に多く、安定感がある |
| 70%未満 | 低い | 他業者との比較を検討する価値がある |
換金率を1%でも上げるコツ
少しの工夫で、手元に残る額は変わってきます。
下の点を頭に置いて業者を選んでみてください。
- 1社で即決めせず、2〜3社の換金率や口コミをそろえて比べてから決める
- 初回特典で換金率を上げている業者は、そのタイミングをねらって使う
- 小分けにするより、まとめた金額で一度に申し込むほうが有利な場合がある
- チャットや電話で直接かけあうと、換金率を上げてもらえる場合もある
とはいえ、換金率だけを追って信頼性の低い業者を選んでは本末転倒です。
「高い換金率」と「信頼できる相手」の両方を満たすかどうかで判断しましょう。
使う前に知っておきたいリスクと注意点
現金化は手早くお金を用意できる方法ですが、始める前に知っておきたい注意点もあります。
良い面だけでなく、負担やリスクもつかんでから判断しましょう。
利用規約に引っかかる可能性
まず押さえたいのが、各キャリアの利用規約との関係です。
ドコモ・au・ソフトバンクの3社とも、決済枠を現金化目的で使うことを規約の条文で禁じています(2026年8月19日確認)。
- ドコモ「d払いご利用規約」…第15条が「現金等を得る目的で本サービスを利用したとき」を利用停止の事由に挙げている
- au「au PAY(auかんたん決済)会員規約」…第1条に「現金化を目的として本サービスを使用してはならず」と明記されている
- ソフトバンク「まとめて支払い」利用規約…第10条が「現金類に換金することを目的として」枠を使ったと判断した場合を提供停止の事由に挙げている
違反と判断されると、次のような対応につながります。
- キャリア決済機能の一時停止、または恒久的な利用停止(3社の規約に明記)
- すでに受け付けた決済の取りやめ(ソフトバンクの規約に明記)
- 悪質な場合は、回線契約の解約や請求をめぐるトラブルに発展するおそれ
契約を切られると、番号の引き継ぎや再契約に大きな手間とお金がかかります。
スマホが使えず、仕事や暮らしに支障が出るおそれもあります。
現金化した人を罰する法律は、今のところありません。
ただし規約のうえでは明文の禁止で、契約トラブルの火種は残ります。
翌月の支払い負担に注意
現金化は「今すぐ現金を得る方法」であり、同時に「翌月の支払いを前倒しする行為」でもあります。
今月5万円を現金化すれば、翌月の携帯料金に5万円分が上乗せで請求されます。
換金率80%なら手に入るのは4万円ですが、請求は5万円です。
差額の1万円が、実質的なコストになります。
急場をしのいだ結果、翌月の支払いが苦しくなる悪循環には気をつけたいところです。
利用するなら、翌月に払える見通しを立ててから決めてください。
- 翌月の収入から現金化分を引いても生活できるか、先に確認する
- 家賃やカードなど大きな出費と重なる月は見送る
- 受け取ったお金を使い切らず、翌月の支払い用に一部を残しておく
繰り返し使うほど膨らむリスク
一時的な資金難を埋めたのに、翌月の支払いのためにまた現金化が必要になる。
負のループにはまり込んでしまうことがあります。
「多重現金化」とも呼ばれ、月を追うごとに実質の負担がふくらみます。
月々繰り返すたびに、手数料のぶんだけ出費がかさんでいきます。
日常的に資金繰りが苦しいなら、現金化より根本的な立て直しを考えるほうが安全です。
- 銀行・消費者金融のカードローン…規約上の問題がなく、金利も明示で計画的に返せる
- 給与前払いサービス…勤め先が導入していれば、給与の一部を前倒しで受け取れる
- 公的支援・相談窓口…家計が深刻なら、厚生労働省の生活困窮者自立支援制度も選択肢になる
そもそも携帯キャリア決済現金化とは(仕組みのおさらい)
ここまで読んで「そもそも仕組みが曖昧」という人向けに、基礎もおさらいします。
使ったデジタル商品やギフト券を業者に買い取ってもらい、代金が口座に振り込まれる流れです。
キャリア決済とは
キャリア決済とは、毎月のスマホ代にまとめて後払いできる仕組みのことです。
通信会社が用意していて、アプリ課金やデジタル商品の代金を毎月の携帯料金にまとめて払えます。
カードがなくても使える点が、いちばんの特徴です。
月の上限は「決済枠」と呼ばれ、契約したての頃は数千円〜1万円ほどから始まります。
利用実績が伸びると枠は段階的に増え、長く使う人だと最大30万円ほどまで広がります。
各社の規約は現金化目的の利用をほぼ禁じているため、リスク込みで判断するのが安全です。
現金化の基本的な流れ
流れは、申し込み→購入→報告→入金という4つのステップだけです。
- 業者の公式サイトで申し込みフォームに必要事項を入力する
- 現金化したい金額と、契約しているキャリアを指定する
- 指示されたデジタル商品や電子ギフト券をキャリア決済で購入する
- 手に入れたギフトコードやシリアル番号を業者に伝える
- 業者がコードを確認したら、換金率ぶんの金額が口座に入金される
1万円分を換金率90%で頼めば、9,000円が振り込まれます。
差額の1,000円が、業者の手数料や利益にあたる部分です。
受け取れる現金は使った額より必ず少なくなるので、差額の小ささが業者選びのポイントになります。
クレカ現金化とどこが違う?
最大の違いは、クレジットカードを1枚も持たずに使える点です。
どちらも「決済枠で現金を得る」目的は同じですが、条件がいくつか異なります。
| 比較項目 | 携帯キャリア決済現金化 | クレジットカード現金化 |
|---|---|---|
| 必要なもの | スマートフォン(キャリア契約) | クレジットカード |
| 審査の有無 | 基本的に不要 | カード発行時に審査あり |
| 利用上限額 | 数千円〜30万円程度 | 数万円〜数百万円 |
| 換金率の目安 | 70〜90% | 70〜90% |
| 規約上の扱い | 多くのキャリアが禁止 | 信販会社・カード会社が禁止 |
| 支払い時期 | 翌月または翌々月の携帯料金と合算 | 翌月の請求または分割払い |
カード審査に通らなかった人や、カードを持ちたくない人が選ぶケースが目立ちます。
一方で使える額はカードより小さく、大きな資金を一度に用意する場面には向きません。
携帯キャリア決済現金化のよくある質問
申し込みの前によく浮かぶ疑問を、ここで一気に片づけておきましょう。
- 現金化はキャリア会社にバレる?
-
完全にバレないとは言い切れません。キャリア側は決済の履歴をすべて把握しており、短い時間での大量購入や、特定のギフトばかりに使う動きが引っかかると、現金化目的とみなされることがあります。同じ商品を何度も大量に買うやり方は、なかでも目につきやすいです。
- 携帯キャリア決済の現金化は違法?
-
利用した人を罰する法律は、今のところありません。ただしドコモ・au・ソフトバンクの規約はいずれも現金化目的の利用を禁じており、発覚すれば決済機能の停止につながります。また金融庁「「今すぐ現金」「手軽に現金」に注意ください!」は、形式が商品の売買でも実態が貸付なら、業者側が貸金業に該当するおそれがあると指摘しています。合法か違法かより、規約違反の代償と相手選びで判断してください。
- キャリア決済の現金化は危ない?
-
リスクを知らずに使うと危ないです。押さえるべきは3つで、規約違反による決済機能の停止、換金率70〜90%の目減りと翌月の満額請求、先払いを求める詐欺業者の存在です。翌月に払える見通しを立てて、運営情報が明確な業者を選べばリスクは抑えられます。
- 未成年でも利用できる?
-
未成年のうちは危険が大きく、使わないほうがいいです。多くの業者が18歳以上や成人であることを条件にしています。民法では、親の同意なく未成年が結んだ契約を取り消せる場合もありますが、一度使ったギフトコードを払い戻すのは実際には困難です。まずは保護者に相談したうえで、別の手段を考えてください。
- 申し込みから入金までどのくらいかかる?
-
業者しだいですが、24時間対応で最短即日の入金を掲げるところもあります。目安としては、申し込みからコード確認・振込まで最短10〜30分ほどです。深夜や休日は翌営業日にまわる業者も多いため、急ぎのときは受付時間を先に確かめておきましょう。
- キャリア決済の限度額は引き上げられる?
-
キャリアの公式サイトやサポート窓口から、限度額アップの申請を出せる場合があります。ただし利用実績や契約年数などの条件があり、いつも通るとは限りません。窓口へ相談するときは、あくまで正しい使い方を前提にしてください。
- クレジットカードがなくても使える?
-
使えます。キャリア決済現金化は、スマホのキャリア契約さえあればカード不要で使えるのが大きな強みです。カードの審査に落ちた人や、そもそも持ちたくない人にもフィットします。条件は、対応キャリアの決済枠が残っているかどうかだけです。
- 手数料は本当にかからない?
-
業者しだいです。今回の5社は振込手数料が一律200円で、キャリソックだけ完全無料です(2026年時点の各公式情報で確認)。一方、正規の業者が「審査料」「登録料」を先に求めることはありません。前払いを迫られた時点で詐欺を疑ってください。
- 換金率95%以上の業者は使っていい?
-
避けたほうが安全です。95%以上で利益を出し続けるのは難しく、後から手数料を上乗せしたり、コード受け取り後に音信不通になったりする手口の入り口になりがちです。相場の70〜90%を大きく上回る換金率は、うますぎる話ほど疑ってかかるのが基本です。
- 楽天モバイルでも現金化できる?
-
そのまま対応してくれる業者は、ほぼ見当たりません。楽天ペイにチャージしてギフト券を購入し、買取へ回す形なら現金化はできます。ただ工程が増え、換金率も70%前後まで落ちるため、他キャリアより条件は悪くなります。大きめの額がいるなら、乗り換えも一つの手になります。
キャリア決済の枠ではなくカードのショッピング枠を使う場合は、業者の見分け方が少し変わります。
携帯キャリア決済現金化を賢く使うためのまとめ
携帯キャリア決済現金化は、スマホ契約さえあれば審査ゼロで現金を用意できる手段です。
ドコモ・au・ソフトバンクの決済枠を業者やギフト券で換金できる手軽さから、根強く使われています。
使うなら、次のポイントはしっかり押さえておきましょう。
- 業者選びは換金率より信頼性を優先し、事前手数料を求める相手は使わない
- 換金率は70〜90%が相場で、95%以上をうたう業者は慎重に確認する
- 各キャリアの規約で現金化目的の利用は禁止され、発覚時は決済停止や契約解除のリスクがある
- 現金化は翌月以降の支払いを前借りしているだけで、繰り返せば家計が悪化する
- 急な資金は、正規の金融機関や給与前払いなど他の手段とも見比べてみる
お金の判断は慎重に、自分が返せる範囲で行うのが安心です。
利用するなら、運営情報が明確で口コミ実績の豊富な業者を選び、先払いの要求がないことを必ず確かめてから進めてください。
気がかりな点があれば、使う前に消費生活センターや専門家に相談するのも一つの手ですよ。