「ウルトラペイ 現金化」で調べている方は、ultra pay カードの後払い「ミライバライ」でチャージした分を、現金として使えないかと考えているのかもしれません。
ultra pay カードは、チャージした金額の範囲で使うVisaのプリペイドカードです。
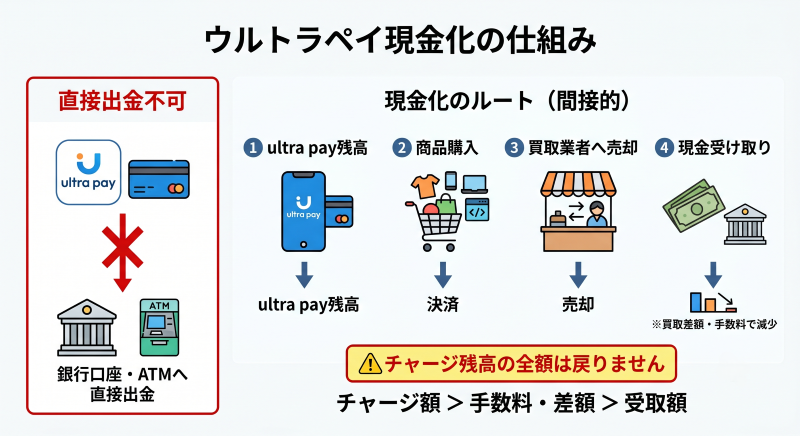
チャージした残高は原則として出金も返金もできないため、現金にしたいなら商品を買って売るしかありません。
そのうえ、ミライバライにはチャージのたびに550円〜1,500円の手数料がかかり、翌月末までにコンビニで払う必要があります。
この記事では、ultra pay カードの公式サイトと利用規約で確認した条件をもとに、現金化するといくら負担が増えるのか、規約のどこに引っかかりやすいのか、業者を使う前に何を確かめるべきかをまとめました。
換金を目的にした利用は規約に反するおそれがある点や、支払いに困ったときの相談先もあわせてお伝えします。
【最新2026年版】
後払い現金化業者おすすめ8選!
 ナンバーワンキャッシュ
【携帯キャリア決済対応のスピード振込店】
- 初回買取率88%の高水準
- 最短10分のスピード振込
- 5,000円から20万円まで対応
- 来店・電話確認なしで完結
 カイトリング
【後払いアプリも現金化できるWEB完結サービス】
- 初回買取率88%の高水準
- 最短10分のスピード振込
- 最大20万円まで対応
- 来店・電話確認不要
 買取アリアちゃん
【LINEで完結!業界最高峰の買取率が自慢】
- 初回買取率最大98%
- 最短即日のスピード振込
- LINEで簡単手続き
- 各種後払いアプリ対応
-
ナンバーワンキャッシュ
 詳細をコチラ初回88% / 2回目87%振込時間最短10分営業時間9:00~22:00
-
カイトリング
詳細をコチラ初回88% / 2回目85%振込時間最短10分営業時間9:00~20:00
-
バンクレジット
詳細をコチラ初回93% / 2回目83%振込時間最短3分営業時間9:00~22:00
ultra pay カードの残高が現金に戻らない理由
 島村希恵
ultra pay カードには、ネット決済用の「でじなカード」、お店でも使える「そとなカード」、本人確認をして申し込む「そとなカード+」があります。
このうち「そとなカード+」は、公式サイトによると2024年7月22日から順次、申込受付を終了しています。
いま申し込めるのは、でじなカードとそとなカードです。
どれも前払い式のカードで、入れた残高を現金として受け取る仕組みはありません。
公式サイトでは、でじなカードとそとなカードのチャージ上限は1回3万円と案内されています。
2カードの違いは、公式サイトの仕様表で次のように示されています。
| 項目 | でじなカード | そとなカード |
|---|---|---|
| 使える場所 | オンライン決済のみ | 国内のVisa加盟店(店頭・オンライン) |
| 本人確認 | 不要 | 不要 |
| 発行手数料 | なし | 500円(税込) |
| 有効期限 | 5年 | |
| チャージ上限 | 1回3万円・残高10万円・1日12万円・1か月12万円 | |
| チャージ額の返金 | 一度チャージした残高は返金できない | |
公式サイトの確認日は2026年10月21日です。
仕様は変わることがあるので、申し込む前に最新の表示を見てください。
後払いでチャージできるのはミライバライ
チャージは、コンビニ、セブン銀行ATM、ペイジー、後払い(ミライバライ)などから選べます。
このうち、手元にお金がなくても残高を増やせるのがミライバライです。
ミライバライはAGペイメントサービス株式会社が提供していて、使えるかどうかや上限額は同社の審査で決まります。
審査の内容は公式でも公開されておらず、通らなかったときは「チャージできませんでした」などと表示されます。
ミライバライでチャージした後のキャンセルは受け付けてもらえません。
現金にするには「買って売る」しかない
残高を出金できない以上、現金化は商品やギフト券を買い、それを業者や買取店に売る形になります。
売るときには必ず差額が出るので、チャージした額がそのまま手元に戻ることはありません。
残高の払戻しが認められるのは例外だけ
利用規約の第22条には、払戻しについて次の趣旨の定めがあります。
- 資金決済法などにもとづき、原則として残高の払戻しは受けられない
- 例外は、運営会社がサービスを全面的に終了する場合や、利用者が利用できない地域へ転居した場合など
- 払戻しの手数料は、運営会社の自主廃業の場合を除いて利用者の負担
- 残高が払戻し手数料を下回るときは、払戻し額がない
「使い道に困ったから払い戻す」という理由は、この例外には入っていません。
公式サイトのチャージ額の欄にも、一度チャージした残高は返金できないと書かれています。
残高が使えない店もある
ultra pay カードは、Visa加盟店ならどこでも使えるわけではありません。
公式サイトの仕様表では、次のような店が利用できない加盟店として挙がっています。
- ガソリンスタンド、宿泊施設、航空会社
- 公共料金や定期支払い、高速道路料金
- 暗証番号が必要な店(自動券売機など)
- オンラインカジノ、FX、証券などの金融商品を扱う加盟店
使えない店があると、買い物で残高を使い切ろうとしたときに思うように減らないことがあります。
チャージする前に、使いたい店で使えるかを確かめておくと安心です。
ミライバライの手数料表と支払いのルール
ミライバライは、1回2,000円〜30,000円を1,000円単位で申し込めます。
手数料は申し込むたびにかかり、ultra pay カード公式サイトでは次の金額が示されています(税込)。
| 1回のチャージ額 | 手数料 | チャージ額に対する割合の目安 |
|---|---|---|
| 2,000〜5,000円 | 550円 | 2,000円なら27.5%、5,000円なら11% |
| 6,000〜10,000円 | 650円 | 10,000円なら6.5% |
| 11,000〜15,000円 | 950円 | 15,000円なら約6.3% |
| 16,000〜20,000円 | 1,100円 | 20,000円なら5.5% |
| 21,000〜30,000円 | 1,500円 | 30,000円なら5% |
2,000円を2回チャージすると、手数料も2回分で、払う額は5,100円になると公式で例が出ています。
小分けにするほど手数料の割合が大きくなるのが、ミライバライの特徴です。
同じ額でも、1回にまとめるか分けるかで手数料が変わる
手数料は金額の区分ごとに決まっていて、区分の下限に近い額ほど割合が重くなります。
たとえば6,000円なら手数料650円で約10.8%、11,000円なら950円で約8.6%、21,000円なら1,500円で約7.1%です。
同じ30,000円分の残高を作る場合でも、チャージの回数で手数料の合計は次のように変わります。
| チャージの分け方 | 手数料の合計 | 翌月末までに払う額 |
|---|---|---|
| 30,000円を1回 | 1,500円 | 31,500円 |
| 10,000円を3回 | 650円×3=1,950円 | 31,950円 |
| 5,000円を6回 | 550円×6=3,300円 | 33,300円 |
| 2,000円を15回 | 550円×15=8,250円 | 38,250円 |
表の数字は、公式の手数料表から計算した合計です。
使う予定の額が決まっているなら、小分けにせず1回の上限に近い額でまとめたほうが手数料は小さくなります。
ただし、使う予定のない残高をまとめて作ると、使い切れずに残ってしまいます。
必要な額だけをチャージするのが基本です。
支払いは利用日の翌月末日までにコンビニで
支払いは、ファミリーマート・ローソン・ミニストップ・セイコーマートの店頭で行います。
公式ヘルプでは、2月1日に10,000円、2月15日に15,000円を使った場合、3月末までに2つ分の合計25,000円と手数料を払う例が示されています。
ここでの手数料は、チャージ1回ごとにかかる分です。
利用日から翌月末までの間なら、いつでも支払えます。
ultra pay カードの残高からミライバライを払うことはできないので、現金を用意しておく必要があります。
遅れると遅延損害金とサービス制限
期限を過ぎると、支払額に年14.6%の割合で日割りの遅延損害金がつきます。
計算式は、支払額×14.6%÷365×延滞日数です。
たとえば、31,500円を30日遅れて払うと、遅延損害金は約378円です。
さらに、ultra pay カードの一部サービスが一時的に使えなくなる場合があります。
督促に応じないと、回収業者に渡ることがある
利用規約の第10条には、遅延損害金に加えて、督促に応じないときの扱いが書かれています。
運営会社は、弁護士法人やサービサー(債権回収会社)に債権の回収を委託したり、譲渡したりすることがあります。
連絡が来ても放置せず、支払えないと分かった時点で運営会社やAGペイメントサービスに相談するほうが、状況は悪くなりにくいです。
支払いが間に合わないときの動き方
支払日が近づいて足りないと気づいたら、次の順で動いてみてください。
- アプリで支払い総額と期限を確認する
- 期限前に、運営会社やAGペイメントサービスに支払いの相談をする
- 別の借入で穴埋めしようとする前に、消費生活センター(188)や多重債務の窓口に相談する
新しい借入で支払いをつなぐと、返す額が膨らんで抜けにくくなります。
現金化したときの収支と、ほかのカードとの比較
ここでは、ミライバライの手数料と業者の取り分を足して、手元にいくら残るのかを考えます。
30,000円をチャージして現金化した場合の計算例
ミライバライで30,000円をチャージすると、翌月末に払う額は31,500円です。
業者から口座に振り込まれる額は、業者ごとに違い、公式サイトで確認できる共通の数字はありません。
次の表は、振込額を仮に置いたときの差額を計算したものです。特定の業者の実績ではありません。
| 振込額(仮の数字) | 翌月末に払う額 | 差し引きの負担 |
|---|---|---|
| 28,000円 | 31,500円 | 3,500円 |
| 25,000円 | 31,500円 | 6,500円 |
| 20,000円 | 31,500円 | 11,500円 |
どの場合も、受け取った額より払う額のほうが大きくなります。
現金化は、翌月末に払う額から受け取る額を引いた差額が、そのまま負担になります。
業者に見積もりを聞くときは、この差額まで計算してから判断してください。
島村希恵ほかのバーチャルカードの後払いと並べると
Kyashやバンドルカードにも、ultra pay カードのミライバライに近い後払いの機能があります。
各社の公式ページで確認した条件は、次のとおりです(確認日2026年10月21日)。
| カード | 後払いの名称 | 1回の金額 | 手数料 | 残高の出金 |
|---|---|---|---|---|
| ultra pay カード | ミライバライ | 2,000〜30,000円 | 550〜1,500円 | 不可 |
| Kyash | イマすぐ入金 | 3,000〜50,000円 | 500〜1,800円 | この方法で入れた残高は不可 |
| バンドルカード | ポチっとチャージ | 3,000円〜上限(最大50,000円) | 510〜1,830円 | 不可 |
どのカードも、後払いで入れた残高を現金で引き出すことはできません。
違いは、1回に申し込める上限と、手数料の区切り方です。
各カードの詳しい条件は、次の記事にまとめています。
バンドルカード側のポチっとチャージの手数料や、規約の条文を知りたいときの参考になります。
利用規約で確認しておきたい条文
ultra pay カードの利用規約(運営会社Yeny)で、現金化に関わりやすい条文を確認しました(確認日2026年10月21日)。
規約の本文には「現金化」という言葉は出てきません。
それでも、現金化が問題になりうる条文はいくつかあります。
第21条の「必要措置」は、通知なしでとられる
第21条には、運営会社が事前の通知や催告をしなくても「必要措置」をとれる場合が、20項目並んでいます。
必要措置には、サービスの一時停止、利用禁止、アカウントの停止や削除、残高の失効などが含まれます。
現金化と関わりやすい項目を抜き出すと、次のようになります。
| 項目 | 条文の趣旨 |
|---|---|
| ① | 法令のほか、規約や関連するルールに違反したとき |
| ⑪ | カードとサービスの利用状況に照らして、利用者としての適格性を欠くと判断したとき |
| ⑬ | リアルマネートレードやマネーロンダリング、これに類する行為をしていた、またはその疑いがあるとき |
| ⑳ | そのほか、運営会社が利用者として不適当と判断したとき |
どの項目に当たるかは、運営会社が利用状況から判断します。
必要措置を受けると、その後は利用できず、残高を失効させられたときは払戻しも受けられません。
運営会社は、措置の内容や理由を利用者に説明する義務を負わないとも書かれています。
ミライバライ側の規約も別にある
ミライバライは、AGペイメントサービスが提供する後払いサービスです。
ultra pay カードの規約とは別に、サービス自体の利用規約があります。
同じミライバライをKyashで使う場合の規約(第16条第1項⑨)には、現金化を目的とした取引を禁止する項目があり、該当すると以後のサービス利用を断られる可能性があると書かれています。
ultra pay カード側のミライバライ規約の本文は、今回は確認できていません。
申し込む前に、アプリ内の最新の規約を読んで確認してください。
発行の段階でも、規約違反のおそれは見られる
公式ヘルプには、不正利用や規約違反のおそれがある場合は、カードを発行できないことがあると書かれています。
規約違反に当たる使い方が見つかったときは、利用停止だけでなく、残っているミライバライの支払いも残ります。
つまり、残高が失効しても、翌月末に払う額が消えることはありません。
- 消えるもの:カードの利用、チャージ済みの残高(失効の場合)、払戻しを受ける権利
- 残るもの:ミライバライの支払い総額(チャージ額+手数料)、期限を過ぎた分の遅延損害金
ウルトラペイ対応の業者に申し込む前に
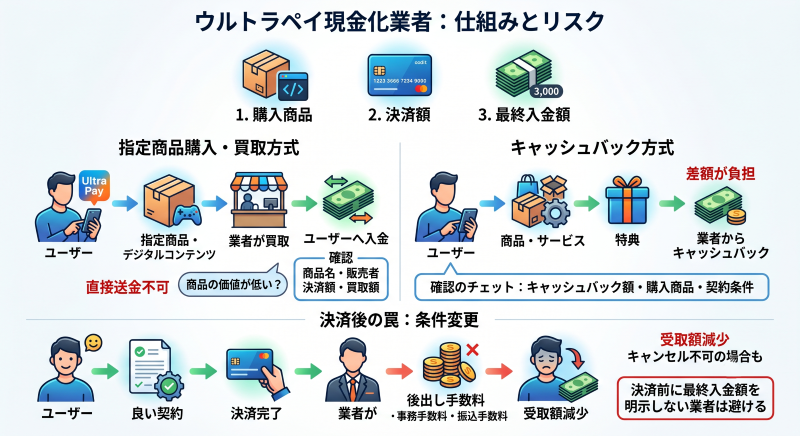
ウルトラペイ対応をうたう業者は、指定の商品を買わせて買取代金を振り込む方式や、商品購入の特典として現金を戻す方式を案内することがあります。
どの方式でも、ミライバライの手数料とは別に、業者の取り分が引かれます。
たとえば30,000円をミライバライでチャージすると、翌月末には31,500円を払うことになり、業者から振り込まれる額はそれより少なくなります。
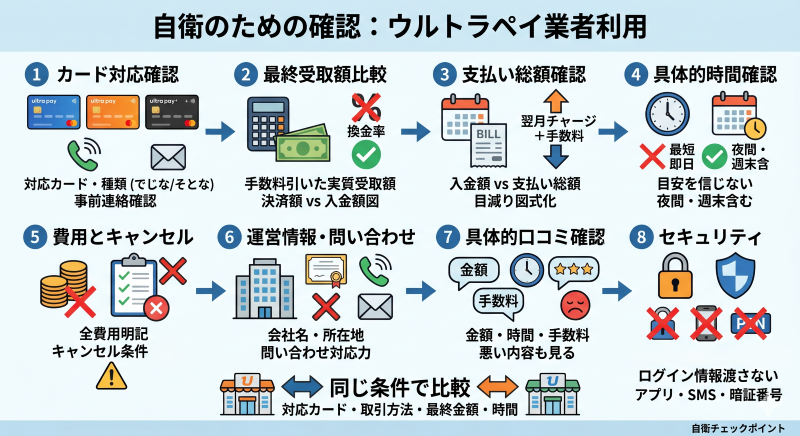
申し込む前に、次のことを業者に確かめておきましょう。
- でじなカードだけで手続きできるか、そとなカードが要るか
- ウルトラペイで3万円払ったら、口座に入るのはいくらか
- 振込手数料などが別に引かれるか
- 運営会社の所在地と古物商許可番号
聞いたことに金額で答えてくれない業者は、選ばないほうが無難です。
候補を比べるなら、たとえばプリペイドカード決済に対応した業者の公式サイトで対応カードと会社概要を確かめてから、他社と並べてみてください。
「後払いの現金化」について金融庁が出している注意
金融庁は、後払い(ツケ払い)の現金化について、注意喚起のページを出しています。
その中では、形のうえでは後払いの売買でも、経済的な実態が貸付けで、業として行えば貸金業に当たるおそれがあるとされています。
貸金業の登録がないまま行うと、ヤミ金融として罰則を受ける、とも書かれています。
また、個人情報が悪用される、ネット上でさらされる、多重債務に陥るといった危険にも触れています。
つまり、利用者側のリスクとして、業者に渡した情報の悪用や、借金が増える問題があります。
日本クレジット協会も、クレジットカードの現金化について、協会が現金化業者を認可することは一切ないと公表しています。
「公的機関の認可を受けている」と名乗る業者は、その時点で疑ってかまいません。
アカウント情報を渡す取引は断る
ultra pay カードのログイン情報や認証コードを求められたら、取引はやめてください。
アカウントを使われると、ミライバライを勝手に申し込まれ、支払いだけが残るおそれがあります。
利用規約でも、カード情報を第三者に開示したり、他の利用者から入手したりすることは必要措置の対象になっています。
SNSで個人に頼む方法も、商品を送ったのにお金が届かないといった被害につながりやすいです。
ウルトラペイ現金化で起きやすいトラブルと相談先
起こりがちなことと、その前にできる備え、困ったときの連絡先をまとめました。
| 起きやすいこと | 前もってできること | 起きてしまったら |
|---|---|---|
| 業者の振込が約束より少ない | 見積もりをメールやチャットの文字で受け取る | 控えを持って188に電話し、消費生活センターに相談する |
| 商品を買ったのに入金されない | 業者名と許可番号で検索し、実在を確かめる | 記録を残して最寄りの警察署か#9110に相談する |
| ultra pay カードの利用制限 | 換金目的の利用が規約に反するおそれを知っておく | 運営会社からの連絡に応じ、ミライバライ分は期限内に払う |
| 翌月末の支払いが間に合わない | チャージ額と手数料の合計をメモしておく | 期限前にAGペイメントサービスへ連絡し、借入が多いなら多重債務の窓口へ |
この記事では合法・違法の判断はしませんが、換金目的の使い方が決済サービスの規約で禁じられるおそれがあることは押さえておいてください。
返済の見通しが立たないときは、日本クレジットカウンセリング協会の無料相談も使えます。
島村希恵業者の運営情報をどう確かめるかは、こちらの記事で詳しく解説しています。
Kyashやワンバンクなど、ほかのバーチャルカードの後払い条件と比べたいときは、こちらが参考になります。
ワンバンクのあとばらいチャージの残高についても、別の記事でまとめています。
現金化の前に検討できる代わりの方法と相談先
ミライバライの手数料と業者の取り分を払ってまで現金を作るより、先に確かめられる方法があります。
いずれも、状況によって使えないことがあるので、条件は窓口で確認してください。
持ち物を売って現金にする
家にある不用品をフリマアプリで売る方法なら、新しい支払いは増えません。
メルカリの公式ヘルプでは、販売手数料は販売価格の10%、出品料はなく、振込手数料は一律200円と案内されています(確認日2026年10月21日)。
売れた金額が10,000円なら、手数料1,000円と振込手数料200円が引かれ、手元に残る額は8,800円になります。
手数料の率は変わることがあるので、売る前に公式ヘルプで最新の内容を確認してください。
生活福祉資金の貸付けを社会福祉協議会に相談する
収入が減って生活費に困っているときは、市区町村の社会福祉協議会(社協)が窓口になる「生活福祉資金」があります。
厚生労働省の案内では、緊急小口資金は、緊急かつ一時的に生計の維持が困難になった場合の少額の貸付けで、10万円以内、無利子、保証人不要とされています。
今から申し込める公的な貸付を探すときは、コロナ禍の特例による緊急小口資金などは、令和4年9月末で申請の受付が終わっている点に注意してください。
現在の貸付けの対象は、低所得世帯、障害者世帯、高齢者世帯が基本で、償還できるかも考慮されます。
使えるかどうかは、窓口の社協で確認するのが確実です。
相談は、厚生労働省のコールセンター(0120-46-1999、平日9時〜17時)からもできます。
返済が難しいときは、早めに専門の窓口へ
すでにミライバライや他の借入の返済が重く、新しい借入でしのいでいるなら、相談先を先に決めておくと動きやすくなります。
| 相談先 | 連絡先・受付 | 主な相談内容 |
|---|---|---|
| 消費者ホットライン | 188(最寄りの消費生活センターにつながる) | 業者とのトラブル、契約・支払いの相談 |
| 金融庁 金融サービス利用者相談室 | 0570-016811(平日10時〜17時) | 金融サービスや後払い現金化の相談 |
| 日本貸金業協会 | 0570-051051(平日9時〜17時) | 貸金業者とのトラブル、借入の相談 |
| 警察 | #9110(警察相談専用電話) | 詐欺や情報の悪用の被害 |
| 市区町村の社会福祉協議会 | 各社協の窓口 | 生活福祉資金、生活全般の相談 |
窓口の受付時間は変わることがあるので、電話する前に公式サイトで確認してください。
債務が膨らんだときの法的な整理について
借金が返せなくなったときの手続きには、自己破産などがあります。
破産法第252条には、免責が認められない事由が並んでいて、その中に次のような項目があります。
- 第1項第2号:破産手続の開始を遅らせる目的で、著しく不利な条件で債務を負ったり、商品を買って著しく不利な条件で処分したりしたこと
- 第1項第4号:浪費やギャンブルなどで、著しく財産を減らしたり過大な債務を負ったりしたこと
現金化が必ずこれらに当たるわけではありません。
ただ、場合によっては免責の判断に影響する可能性があるため、弁護士や法テラスなどの専門家に相談してから動くのが安全です。
また、第2項では、これらに当たる場合でも、事情を考慮して免責が許可されることがあると定められています。
あきらめずに、まず相談してください。
ウルトラペイ現金化についてのよくある質問
Q1. ウルトラペイの残高はATMで引き出せますか?
引き出せません。セブン銀行ATMはチャージには使えますが、残高を現金で受け取ることはできません。
Q2. ミライバライは最大いくらまで使えますか?
1回2,000円〜30,000円で、上限額はAGペイメントサービスの審査で決まります。
でじなカード・そとなカードのチャージ上限が1回3万円のため、1回の申込額もこの範囲に収まります。
Q3. ミライバライの手数料はいくらですか?
チャージ1回ごとに550円〜1,500円(税込)です。10,000円なら650円かかります。
Q4. ミライバライの支払いをultra pay カードの残高で払えますか?
払えません。コンビニの店頭で支払います。
Q5. 業者を使えば規約違反になりませんか?
業者を通しても、換金を目的とした使い方であることは変わりません。利用停止などのリスクは残ります。
Q6. ミライバライでチャージしたあと、キャンセルできますか?
公式ヘルプには、ミライバライでのチャージ後のキャンセルは受け付けていないと書かれています。
申し込む前に、金額と手数料を確かめてください。
Q7. 支払いを遅れるとどうなりますか?
支払額に年14.6%の割合で、日割りの遅延損害金がつきます。
ultra pay カードの一部サービスが一時的に使えなくなる場合もあります。
督促に応じないと、回収を弁護士法人やサービサーに委託・譲渡されることがあります。
Q8. 「そとなカード+」はまだ申し込めますか?
公式サイトでは、2024年7月22日から順次、申込受付を終了したと案内されています。
店頭でも使えるカードがほしい場合は、そとなカードを申し込む形です。
Q9. ultra pay カードの残高に期限はありますか?
カードの有効期限は、バーチャル型で有効化から5年です。
更新の手続きをしないまま期限を過ぎると、チャージや利用、払戻しの申請ができなくなります。
残高が残っているなら、期限の前に使い切るか、更新の手続きをしてください。
ウルトラペイ現金化はミライバライの手数料まで足して考える
ultra pay カードの残高は現金に戻せず、現金化には「買って売る」手間と差額がかかります。
ミライバライを使えば、チャージのたびに550円〜1,500円の手数料が上乗せされ、翌月末にはコンビニで払う必要があります。
利用規約には、通知なしでカードの利用停止や残高の失効ができる必要措置の定めがあり、措置を受けても、ミライバライの支払いは残ります。
業者を検討するなら、振込額を金額で確かめ、翌月末に払う額と並べてから判断しましょう。
支払いが重くなりそうなときは、早めに188や多重債務の窓口を頼ってください。